
PRZEKSZTAŁCENIE · MAPA RYZYK
Najczęstsze błędy przy przekształceniu JDG w sp. z o.o.
Najpoważniejsze błędy zwykle nie powstają w samym dniu wpisu do KRS. Ich źródłem są wcześniejsze decyzje: brak analizy, niepełne dane, nieuwzględnione umowy, złe przygotowanie podatkowe albo brak planu działania spółki po zmianie.
Największy błąd to patrzenie na przekształcenie tylko przez jeden obszar. Poniżej sprawdzisz, gdzie powstaje ryzyko i co ustalić, zanim przejdziesz do kolejnego etapu.
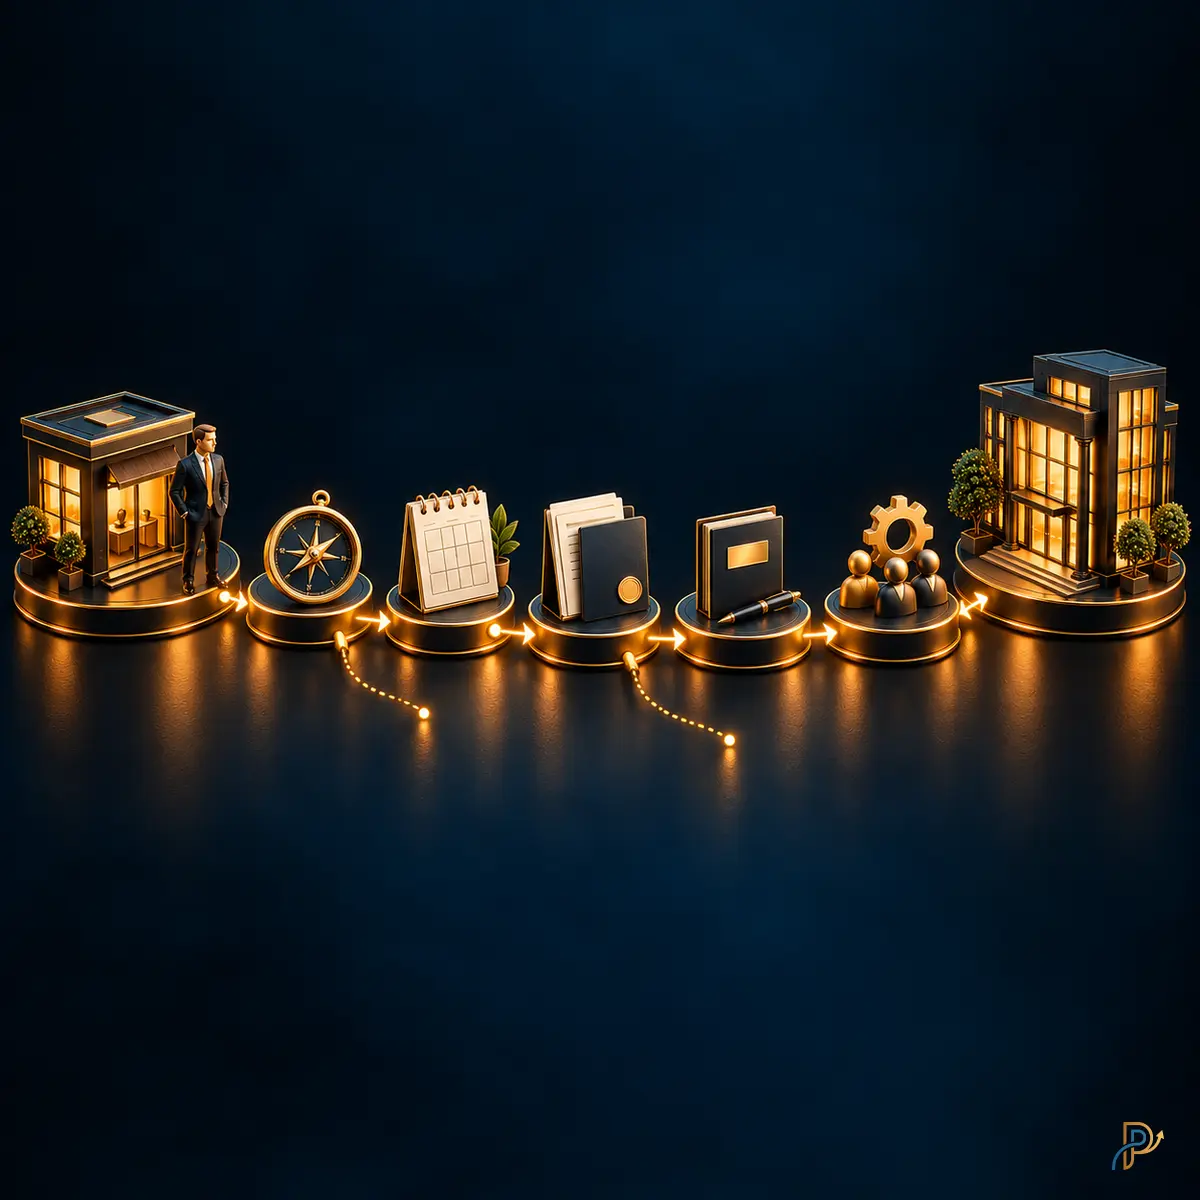
Cztery zasady, które porządkują cały proces
Najpierw cel
Ustal, jaki problem firmy ma rozwiązać zmiana. Dopiero potem wybieraj strukturę i procedurę.
Więcej niż podatki
Porównaj również odpowiedzialność, finansowanie, koszty prowadzenia spółki i dostęp do pieniędzy.
Kontrola przed KRS
Sprawdź krytyczne umowy, dane i operacje wcześniej. Wpis nie naprawi braków przygotowania.
Nowe zasady działania
Spółka ma własny majątek, organy i reguły wypłat. Nie prowadź jej jak dawnej JDG.
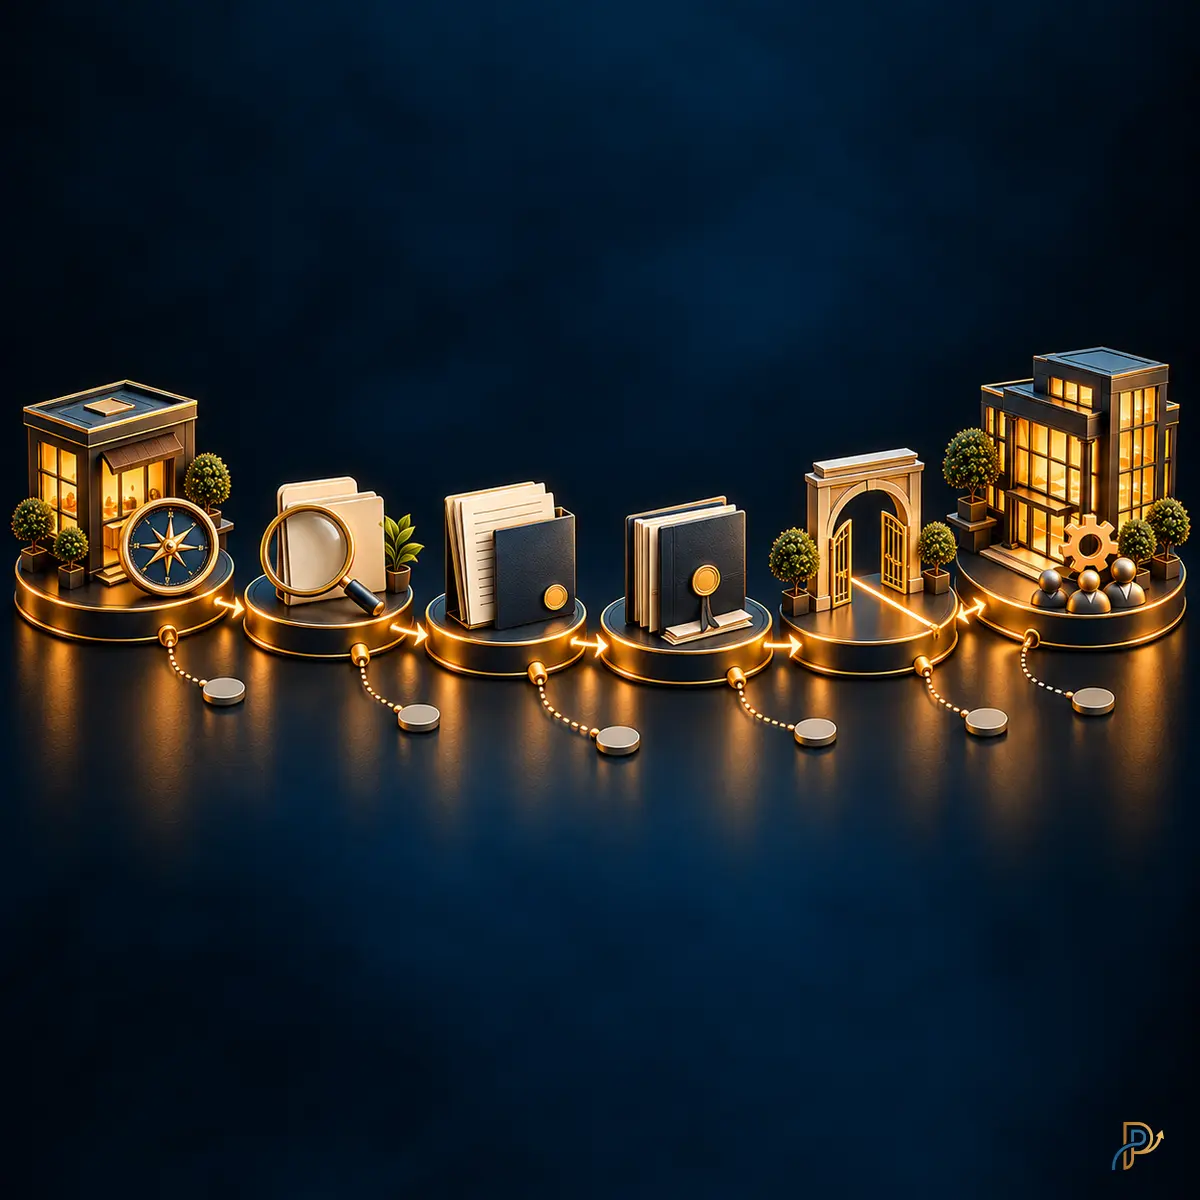
Mapa ryzyk: od decyzji do działania spółki
Każdy etap ma inny punkt kontroli. Brak odpowiedzi powinien prowadzić do konkretnego zadania i osoby odpowiedzialnej, a nie do założenia, że problem rozwiąże się później.
01 · Decyzja
Ryzyko: wybór spółki bez określenia celu. Sprawdź, czy zmiana wspiera rozwój, sukcesję lub uporządkowanie biznesu. Zacznij od audytu prawno-podatkowego.
02 · Przygotowanie
Ryzyko: harmonogram pomija zależności i zewnętrzne terminy. Ustal dostępność danych, zespołu i doradców. Zobacz, od czego zależy czas przekształcenia.
03 · Dokumenty
Ryzyko: niespójne wartości majątku, zobowiązań i danych finansowych. Zweryfikuj komplet oraz źródła informacji. Przejdź do dokumentów do przekształcenia.
04 · Procedura
Ryzyko: rozpoczęcie kolejnego kroku bez wymaganej podstawy. Uporządkuj plan, badanie przez biegłego i czynności notarialne. Szczegóły opisuje plan przekształcenia JDG.
05 · Dzień KRS
Ryzyko: firma nie wie, kto sprawdza wpis i uruchamia zmiany. Potwierdź gotowość banku, fakturowania i zespołu. Sprawdź ciągłość działalności przy przekształceniu.
06 · Działanie spółki
Ryzyko: formalna zmiana nie przekłada się na codzienną praktykę. Ustal reprezentację, obieg dokumentów i rozliczenia. Zobacz, co dzieje się po wpisie do KRS.
Błąd 1: decyzja bez celu biznesowego
„Spółka jest lepsza” nie jest jeszcze uzasadnieniem zmiany. Nazwij problem: potrzebujesz inwestora, przygotowujesz sukcesję, planujesz wspólnika, rozwijasz działalność czy chcesz uporządkować strukturę? Cel powinien być na tyle konkretny, aby dało się ocenić, czy wybrana forma pomaga go osiągnąć.
Jeżeli motywem jest odpowiedzialność, rozdziel ryzyka wcześniejszej działalności, przyszłych zobowiązań spółki i działania zarządu. Przekształcenie nie usuwa automatycznie osobistej odpowiedzialności przedsiębiorcy. KSH przewiduje m.in. trzyletnią solidarną odpowiedzialność ze spółką za zobowiązania związane z działalnością, powstałe przed dniem przekształcenia.
Zapisz oczekiwany efekt oraz warunki, przy których zmiana nie będzie korzystna. To punkt wyjścia do oceny całego przekształcenia JDG w sp. z o.o., a nie tylko formalności rejestrowych.
Błąd 2: podatki jako jedyne kryterium
Porównanie jednej stawki PIT ze stawką CIT nie pokazuje całego wyniku. Potrzebujesz modelu działania firmy i sposobu korzystania z jej pieniędzy. Sprawdź pięć powiązanych warstw decyzji.
Cel i odpowiedzialność
Połącz plany rozwoju ze strukturą właścicielską i rolami w zarządzie. Ochrona majątku wymaga oceny konkretnych zobowiązań i zachowania osób zarządzających.
Podatki i ZUS
Oceń CIT, rozliczenie wypłat, VAT i tytuły do ubezpieczeń. Nie zakładaj automatycznie niższych podatków ani braku ZUS; znaczenie mają m.in. struktura wspólników i rzeczywista podstawa świadczeń.
Finanse i wypłaty
Policz płynność, księgowość oraz koszty obsługi spółki. Oddziel pieniądze potrzebne firmie od środków, które właściciel chce legalnie otrzymywać prywatnie.
Umowy i finansowanie
Uwzględnij kluczowych klientów, bank, leasing i zabezpieczenia. Korzystny wynik podatkowy nie usuwa ryzyka niewykonanej notyfikacji lub niespełnionego warunku umownego.
Ludzie i operacje
Ustal zadania pracowników, księgowości i kadr. Przygotuj systemy, fakturowanie oraz osoby uprawnione do działania po wpisie do KRS.
Błąd 3: start bez planu i harmonogramu
Przekształcenie przedsiębiorcy ma własną procedurę. Obejmuje plan z załącznikami i opinią biegłego rewidenta, oświadczenie o przekształceniu, powołanie organów, zawarcie umowy spółki oraz wpis do rejestru. Nie przenoś automatycznie uproszczeń przewidzianych dla innych rodzajów przekształceń.
Plan przedsiębiorcy wymaga formy aktu notarialnego. Biegłego wyznacza sąd rejestrowy, a jego badanie dotyczy poprawności i rzetelności planu. Harmonogram powinien łączyć przygotowanie danych i dokumentów, pracę biegłego, czynności notarialne, postępowanie rejestrowe oraz gotowość księgowości i operacji.
Nie deklaruj jednej pewnej daty zakończenia, gdy zależy ona od kompletności materiałów, biegłego i sądu. Wyznacz właścicieli zadań, zależności i punkty kontroli. Opóźnienie danych finansowych może przesunąć kolejne czynności, choć same dokumenty prawne są już przygotowane.
Błąd 4: słabe dane, dokumenty i wartości
Lista środków trwałych nie zastępuje obrazu całej firmy. Sprawdź majątek, należności, zobowiązania, umowy i dane finansowe. Ustal, skąd pochodzą wartości, na jaki dzień je przygotowano i czy dokumenty opisują ten sam stan przedsiębiorstwa.
Szczególnie niebezpieczne są pominięte zobowiązania, nieaktualne salda oraz różnice między zestawieniami księgowymi a dokumentami projektu. Nie każda różnica oznacza, że przekształcenie jest niemożliwe, ale każda istotna rozbieżność wymaga wyjaśnienia przed wykorzystaniem danych.
Wyznacz osobę, która potwierdzi kompletność materiałów po stronie firmy, oraz osobę odpowiedzialną za spójność finansową. Pełną listę przygotuj z właścicielem obszaru dokumentacji; mapa ryzyk służy wykryciu luk, nie zastępuje indywidualnego zestawu załączników.
Błąd 5: ignorowanie umów i finansowania
Kodeksowa zasada sukcesji oznacza, że spółce przekształconej przysługują prawa i obowiązki przedsiębiorcy. Nie wynika z tego jednak, że można pominąć treść umów, warunki finansowania lub obowiązki informacyjne. Nie zakładaj też, że wszystkie kontrakty trzeba zawrzeć od nowa.
Sprawdź bank, leasing, faktoring, dotacje, najem i strategicznych klientów. Oznacz klauzule dotyczące zmiany formy prawnej, zgód, notyfikacji i zabezpieczeń. Ustal, co wymaga kontaktu z drugą stroną oraz jaki jest termin i skutek niedopełnienia obowiązku.
Osobno oceń zezwolenia, koncesje i ulgi. KSH przewiduje ich pozostanie przy spółce, chyba że ustawa lub decyzja stanowi inaczej. Wyjątek trzeba sprawdzić dla konkretnej działalności. Szczegółową kwalifikację kontraktów znajdziesz na stronie umowy z kontrahentami po przekształceniu.
Błąd 6: brak przygotowania ludzi i operacji
Projekt nie kończy się na dokumentach kancelarii. Księgowość musi znać moment zmiany i zasady rozliczeń, kadry — sytuację zatrudnionych, a osoby operacyjne — sposób wystawiania faktur, podpisywania dokumentów i obsługi płatności.
Przy pracownikach uwzględnij zasady przejścia zakładu pracy i właściwe obowiązki informacyjne. Kontynuacja zatrudnienia nie oznacza braku zadań organizacyjnych. Kontrakty B2B analizuj jako odrębny obszar umowny, nie jako umowy o pracę.
Przypisz odpowiedzialność za bank, system sprzedaży, fakturowanie, dane kontrahentów i uprawnienia użytkowników. Potwierdź także sposób obsługi NIP, REGON i VAT — nie traktuj sukcesji cywilnoprawnej jako odpowiedzi na wszystkie pytania o identyfikację i rejestracje podatkowe.
Błąd 7: brak planu na dzień KRS
Wpis spółki do rejestru wyznacza dzień przekształcenia. Firma powinna wcześniej wiedzieć, kto monitoruje KRS, potwierdza wpis i uruchamia uzgodnione działania. Samo oczekiwanie na wiadomość od doradcy może nie wystarczyć do koordynacji sprzedaży i płatności.
D−1 · Gotowość przed wpisem
Nieprzeanalizowana umowa może ujawnić problem z notyfikacją, a niegotowy bank utrudnić obsługę płatności. Wcześniej potwierdź warunki, dokumenty i osoby kontaktowe. D−1 oznacza etap przygotowania, nie obietnicę znajomości dokładnej daty wpisu.
D · Potwierdzenie i uruchomienie
Brak osoby monitorującej KRS lub nieuzgodnione fakturowanie może opóźnić reakcję zespołu. Po potwierdzeniu wpisu uruchom plan komunikacji i zmian w procesach zgodnie z ustalonym podziałem zadań.
D+1 · Kontrola działania
Sprawdź pierwsze dokumenty i płatności. Nieustalony sposób wypłat dla właściciela może skutkować przelewami bez właściwej podstawy. Usuń rozbieżności i korzystaj z checklisty właściciela obszaru działań po KRS.
Błąd 8: prowadzenie spółki jak dawnej JDG
Majątek spółki nie jest majątkiem wspólnika, a konto spółki nie jest jego kontem prywatnym. Nawet gdy jedna osoba jest jedynym wspólnikiem i członkiem zarządu, te role nie stają się jedną rolą prawną.
Ustal reprezentację, obieg dokumentów i decyzje wymagające uchwał. Przy umowach spółki z członkiem zarządu sprawdź szczególne zasady reprezentacji. Sam podpis właściciela nie zawsze wystarcza do prawidłowego zawarcia umowy.
Wypłata powinna mieć rzeczywistą podstawę, odpowiednią dokumentację i rozliczenie. Tytuł przelewu nie tworzy prawa do pieniędzy. Model wypłat przygotuj wcześniej, korzystając z przewodnika jak wypłacać pieniądze ze spółki po przekształceniu.
Kontrola przed startem: czy projekt jest gotowy?
Przy każdym punkcie zapisz odpowiedź, osobę odpowiedzialną i otwarte zadanie. Brak odpowiedzi to sygnał do uzupełnienia przygotowań, nie automatyczny zakaz zmiany formy prawnej.
- Cel zmiany jest konkretny i zrozumiały dla właściciela.
- Struktura wspólników i zarządu została oceniona.
- Podatki, VAT i tytuły do ZUS sprawdzono dla rzeczywistego modelu.
- Dane finansowe mają ustaloną datę, źródła i właściciela.
- Dokumenty i wartości są spójne.
- Krytyczne umowy oraz wymagane zgody i notyfikacje sprawdzono.
- Finansowanie, zabezpieczenia i warunki dotacji uwzględniono.
- Pracownicy, kadry, księgowość i zespół operacyjny znają zadania.
- Harmonogram uwzględnia zależności, biegłego, notariusza i sąd.
- Ustalono monitoring KRS oraz plan uruchomienia zmian.
- Zasady reprezentacji i działania spółki po KRS są określone.
- Właściciel zna podstawy i sposób rozliczania wypłat ze spółki.
Wzorce błędów, które warto przerwać
„Zajmiemy się tym po wpisie”
Przesuwa wykrycie ryzyka na moment, w którym może już wpływać na płatności lub sprzedaż. Wcześniej ustal przynajmniej krytyczne zależności.
„To sprawdzi ktoś inny”
Bez konkretnej osoby zadanie łatwo pozostaje niewykonane. Każdy otwarty punkt powinien mieć właściciela i termin sprawdzenia.
„Tak było w innej firmie”
Inna struktura, umowa lub podstawa działalności może zmienić wynik. Potwierdź zastosowanie rozwiązania do własnych danych.
Od mapy ryzyk do konkretnego działania
Oceń punkt wyjścia
Audyt prawno-podatkowy pomaga ustalić, które ryzyka wymagają rozstrzygnięcia przed procedurą.
Przygotuj ciągłość firmy
Ciągłość działalności porządkuje operacyjne przygotowanie zmiany.
Zaplanuj działania po wpisie
Co po KRS prowadzi przez zadania po formalnym przekształceniu.
Najczęstsze pytania o błędy przy przekształceniu
Jaki jest najczęstszy błąd przed przekształceniem?
Patrzenie na zmianę tylko przez jeden obszar, np. podatki albo dokumenty do KRS. Decyzja wymaga połączenia celu biznesowego, odpowiedzialności, finansów, umów i gotowości operacyjnej firmy.
Czy warto wybierać spółkę tylko ze względu na podatki?
Sama różnica stawek nie wystarcza do oceny. Trzeba uwzględnić warunki opodatkowania, sposób wypłat, ZUS, VAT, koszty obsługi oraz strukturę wspólników i rzeczywisty model działania.
Co może opóźnić przekształcenie?
Niekompletne dane, niespójne dokumenty, konieczność wyjaśnienia wartości lub brak przygotowania wymaganych czynności. Harmonogram zależy także od badania planu przez biegłego i postępowania przed sądem rejestrowym.
Czy trzeba sprawdzić umowy przed przekształceniem?
Tak. Zasada sukcesji nie zastępuje analizy klauzul o zmianie formy prawnej, zgodach, notyfikacjach i zabezpieczeniach. Nie oznacza to jednak, że każdą umowę należy zawrzeć od nowa.
Co z kredytami i leasingami?
Sprawdź konkretne umowy oraz warunki finansującego, w tym obowiązki informacyjne, wymagane zgody i zabezpieczenia. Ustal działania przed wpisem, zamiast zakładać brak formalności lub automatyczną konieczność podpisania nowych umów.
Czy firma musi przygotować się operacyjnie do dnia KRS?
Tak. Potrzebuje osoby monitorującej wpis oraz uzgodnień dotyczących banku, faktur, systemów, księgowości, kadr i komunikacji. Formalne przekształcenie nie wykonuje tych zadań za zespół.
Jakie błędy pojawiają się już po przekształceniu?
Traktowanie pieniędzy spółki jak prywatnych, pomijanie zasad reprezentacji i uchwał oraz niespójne dokumenty i dane w systemach. Role wspólnika i zarządu oraz podstawy wypłat powinny być jasno rozdzielone.
Co sprawdzić przed rozpoczęciem procedury?
Cel zmiany, strukturę, podatki i ZUS, dane finansowe, dokumenty, kluczowe umowy i finansowanie. Do tego harmonogram, zadania zespołu, plan na dzień KRS i sposób działania oraz wypłat po przekształceniu.
PRZYGOTOWANIE FIRMY DO ZMIANY
Sprawdź ryzyka przed rozpoczęciem przekształcenia
Opisz etap przygotowań i obszar, który budzi największą wątpliwość. Ustalimy, jaki zakres analizy będzie potrzebny, aby ocenić ryzyka i zaplanować kolejne działania.
Kontakt: adw. Agnieszka Dropińska.