
PRZEKSZTAŁCENIE JDG — PLAN PROCESU
Plan przekształcenia JDG w spółkę z o.o. krok po kroku
Przekształcenie nie zaczyna się od dokumentów. Zaczyna się od dobrej decyzji i planu, który łączy procedurę prawną z realnym działaniem firmy.
Jeżeli kolejne kroki zostaną przygotowane we właściwej kolejności, łatwiej skoordynować pracę przedsiębiorcy, księgowości, prawnika, notariusza i biegłego rewidenta. Można też wcześniej przygotować firmę na moment, w którym JDG formalnie stanie się spółką z o.o.
Uporządkuj najważniejsze informacje o firmie przed rozmową z prawnikiem.
Plan przekształcenia to więcej niż jeden dokument
Warto rozróżnić dwa znaczenia słowa „plan”.
Plan przekształcenia przedsiębiorcy jest konkretnym dokumentem wymaganym przez Kodeks spółek handlowych. Sporządza się go w formie aktu notarialnego. Zawiera on ustalenie wartości bilansowej majątku przedsiębiorcy, a jego załącznikami są m.in. projekt oświadczenia o przekształceniu, projekt aktu założycielskiego, wycena aktywów i pasywów oraz sprawozdanie finansowe dla celów przekształcenia.[1]
Plan całego procesu jest pojęciem szerszym. Obejmuje decyzje, dane, ludzi i działania potrzebne, aby firma nie tylko uzyskała wpis w KRS, lecz także mogła sprawnie funkcjonować jako spółka.
Formalny dokument jest więc ważnym elementem procedury, ale sam nie odpowiada na wszystkie pytania przedsiębiorcy. Nie przesądza jeszcze, jak ma działać zarząd, kto będzie reprezentował spółkę, jak zostanie zorganizowana księgowość, w jaki sposób będą finansowane wydatki ani co trzeba przygotować dla banku, pracowników i kontrahentów.
Największe ryzyko nie polega wyłącznie na braku jednego dokumentu. Problem pojawia się wtedy, gdy procedura formalna posuwa się naprzód, ale nie zostały ustalone zasady działania przyszłej spółki, obsługa kluczowych umów, finansowanie, księgowość albo sposób przełączenia firmy w dniu wpisu do KRS.
Co warto wiedzieć przed rozpoczęciem
- Kolejne czynności prawne mają określoną logikę i nie można wykonywać ich w przypadkowej kolejności.
- Część przygotowań operacyjnych może toczyć się równolegle z procedurą formalną.
- Księgowość powinna zostać włączona odpowiednio wcześnie, ponieważ dane finansowe są potrzebne już do przygotowania planu.
- Treść aktu założycielskiego przyszłej spółki warto przemyśleć przed wizytą u notariusza.
- Dzień wpisu do KRS jest formalnym dniem przekształcenia, dlatego plan przełączenia firmy powinien być gotowy wcześniej.[2]
- Sukcesja praw i obowiązków nie zwalnia z analizy umów, zezwoleń, finansowania i obowiązków informacyjnych.[3]
- Kwestie podatkowe i księgowe trzeba policzyć dla konkretnej firmy; sama zmiana formy prawnej nie gwarantuje oszczędności.
Przy planowaniu budżetu zobacz: Koszt przekształcenia JDG w spółkę z o.o.
Plan przekształcenia JDG — co zrobić po kolei
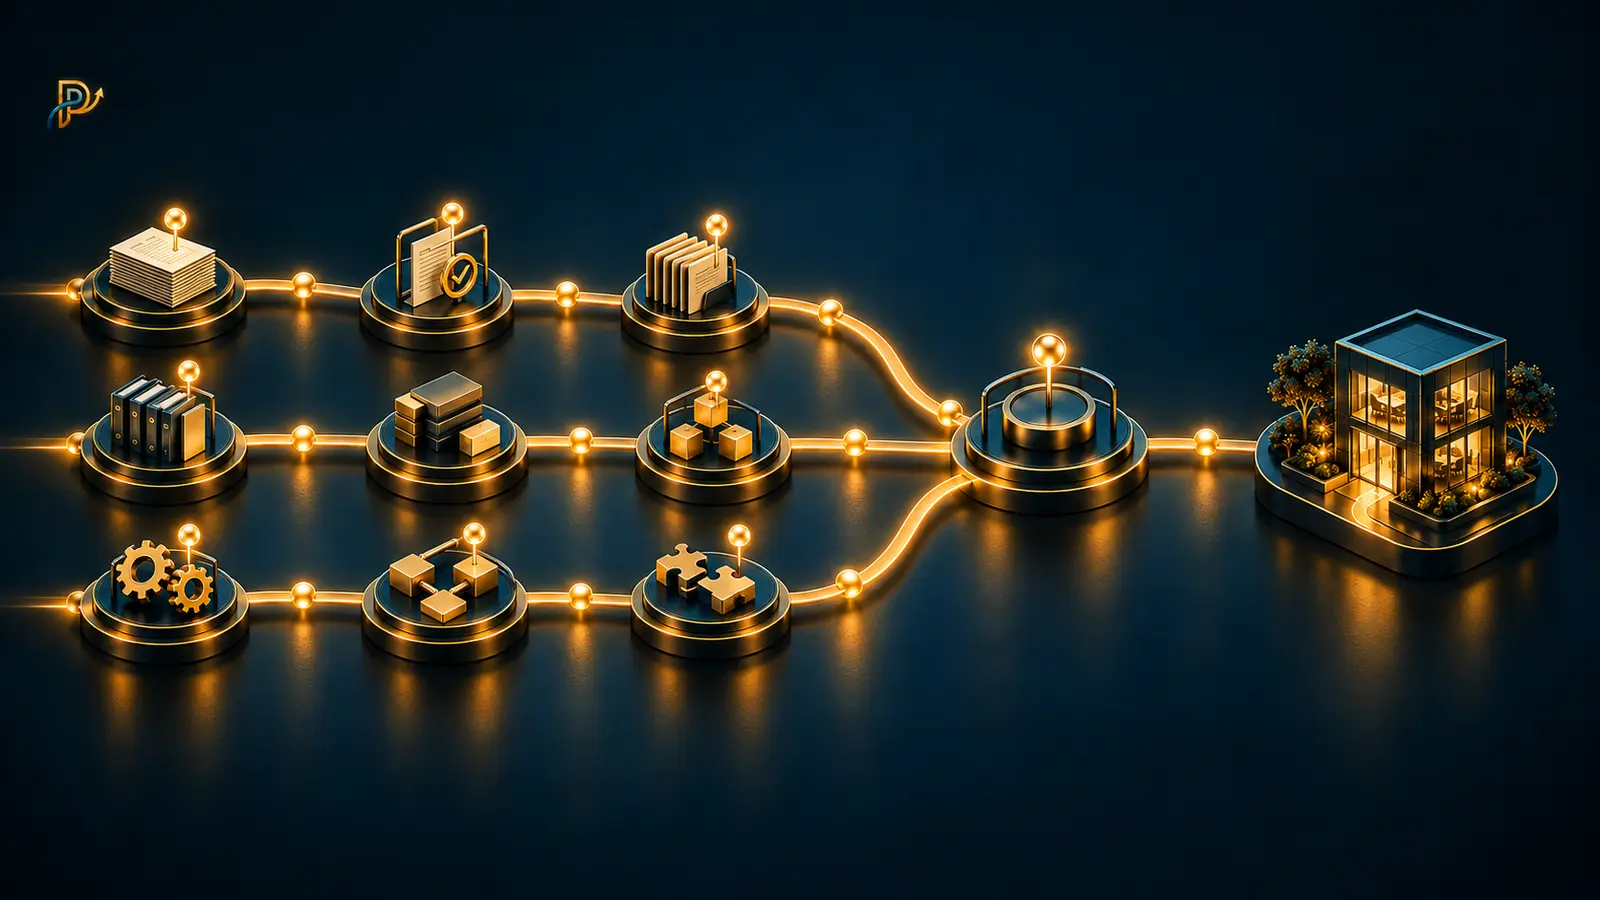
W skrócie: zacznij od sprawdzenia celu przekształcenia, następnie ustal docelową strukturę spółki i przygotuj dane finansowe. Dopiero na tej podstawie powstaje notarialny plan z załącznikami, który bada biegły rewident. Równolegle można przygotowywać księgowość, umowy, bank, systemy i checklistę dnia wpisu, a po wymaganych czynnościach notarialnych złożyć wniosek do KRS.
Poniższa mapa pokazuje cały projekt z perspektywy przedsiębiorcy. Nie jest tabelą terminów. Szczegółowy harmonogram czasowy znajduje się w poradniku „Ile trwa przekształcenie JDG w spółkę z o.o.?”
| Etap | Co robimy | Kto jest zaangażowany | Co powinno być gotowe przed kolejnym krokiem |
|---|---|---|---|
| 0. Ocena decyzji | Sprawdzamy, czy formalne przekształcenie odpowiada rzeczywistemu celowi firmy | Przedsiębiorca, prawnik, w razie potrzeby księgowy lub doradca podatkowy | Wstępna decyzja, czy analizować tę ścieżkę dalej |
| 1. Cel i zakres | Ustalamy powód zmiany, przyszłą strukturę, ryzyka i założenia działania spółki | Przedsiębiorca, prawnik, księgowość | Lista decyzji właścicielskich i tematów wymagających analizy |
| 2. Dane i przygotowanie | Porządkujemy majątek, zobowiązania, finansowanie, umowy i dane księgowe | Przedsiębiorca, księgowość, prawnik | Spójne dane pozwalające przygotować dokumentację |
| 3. Formalny plan | Przygotowujemy plan przekształcenia i ustawowe załączniki | Prawnik, księgowość, przedsiębiorca, notariusz | Notarialny plan wraz z kompletem załączników |
| 4. Biegły rewident | Składamy wniosek o wyznaczenie biegłego i przechodzimy badanie planu | Sąd rejestrowy, biegły rewident, prawnik, przedsiębiorca | Opinia biegłego i wyjaśnione ewentualne pytania |
| 5. Przyszła spółka | Dopracowujemy organizacyjne wdrożenie struktury opisanej wcześniej w projekcie aktu założycielskiego | Przedsiębiorca, prawnik, księgowość | Gotowy model działania spółki i lista zadań wdrożeniowych |
| 6. Czynności notarialne | Składane jest oświadczenie o przekształceniu i finalizowane są wymagane akty | Przedsiębiorca, notariusz, prawnik | Dokumenty potrzebne do rejestracji spółki |
| 7. KRS | Wszyscy członkowie zarządu składają wniosek rejestrowy przez system teleinformatyczny | Zarząd, prawnik, sąd rejestrowy | Kompletny, podpisany i opłacony wniosek |
| 8. Dzień wpisu | Przełączamy dane, obieg dokumentów, księgowość, reprezentację i komunikację | Zarząd, księgowość, zespół firmy, prawnik | Gotowość do działania pod danymi spółki |
| 9. Po wpisie | Domykamy zgłoszenia, rejestry, bank, dokumentację i zasady bieżącego działania | Zarząd, księgowość, prawnik | Uporządkowane funkcjonowanie spółki po przekształceniu |
Etap 0 — sprawdź, czy przekształcenie ma sens
Dobry plan nie zakłada z góry, że przekształcenie jest najlepszym rozwiązaniem.
Najpierw trzeba ustalić, jaki problem ma rozwiązać zmiana formy prawnej. Może chodzić o rosnącą skalę odpowiedzialności, potrzebę uporządkowania struktury, wejście wspólnika, przygotowanie sukcesji albo dalszy rozwój firmy. Zdarza się jednak, że główny problem leży w umowach, sposobie finansowania, organizacji majątku albo nierozstrzygniętych kwestiach podatkowych — a samo przekształcenie go nie usunie.
Na tym etapie nie jest potrzebna pełna dokumentacja. Potrzebne jest uczciwe rozpoznanie celu i ryzyk. Jeżeli dopiero oceniasz sens zmiany, przejdź do poradnika „Czy przekształcenie JDG w spółkę z o.o. się opłaca?”
Etap 1 — ustal cel i zakres zmiany
Gdy przekształcenie jest realnie rozważane, trzeba przełożyć ogólny zamiar na konkretne decyzje.
Warto ustalić:
- dlaczego firma ma zmienić formę prawną;
- jakie ryzyka przedsiębiorca chce ograniczyć;
- czy spółka ma pozostać jednoosobowa, czy planowane jest wejście wspólnika;
- kto ma wejść do zarządu;
- jak ma wyglądać reprezentacja;
- czy w najbliższym czasie planowany jest inwestor, sukcesja albo sprzedaż udziałów;
- które składniki majątku są niezbędne do działania firmy;
- jakie zobowiązania, leasingi, kredyty i zabezpieczenia funkcjonują w działalności;
- jak po zmianie ma wyglądać finansowanie i wypłata środków;
- jak zostanie zorganizowana pełna księgowość;
- czy firma korzysta z zezwoleń, koncesji, dotacji albo prowadzi działalność regulowaną;
- jakie działania muszą być gotowe na dzień wpisu.
Nie wszystkie odpowiedzi muszą być ostateczne pierwszego dnia. Ważne, aby powstała lista spraw wymagających decyzji, osób odpowiedzialnych i zależności między tematami.
Dlaczego nie warto zaczynać od gotowego wzoru
Szablon może uporządkować prostą listę formalności, ale nie zna umów firmy, jej finansowania ani planów właściciela. Jeżeli treść dokumentów zostanie ustalona przed analizą tych elementów, późniejsze poprawki mogą pojawić się dokładnie wtedy, gdy proces powinien przechodzić do kolejnego etapu.
Etap 2 — zbierz dane i przygotuj firmę
W wielu sprawach proces zwalnia nie przez skomplikowany przepis, lecz przez brak spójnych danych.
Księgowość i przedsiębiorca powinni odpowiednio wcześnie uporządkować informacje o majątku, należnościach, zobowiązaniach, środkach trwałych, zapasach, umowach finansowych i ewidencjach wykorzystywanych w działalności. Dane te są potrzebne do wyceny składników majątku oraz przygotowania sprawozdania finansowego dla celów przekształcenia.
Kodeks spółek handlowych wiąże wartość bilansową majątku z określonym dniem w miesiącu poprzedzającym sporządzenie planu. Dlatego termin przygotowania danych księgowych i termin aktu notarialnego powinny być ze sobą skoordynowane.[1]
Co powinno zostać rozpoznane na tym etapie
- majątek używany w działalności i sposób jego ujęcia;
- należności i zobowiązania;
- leasingi, kredyty, pożyczki, gwarancje i zabezpieczenia;
- kluczowe umowy z klientami i dostawcami;
- nieruchomości i prawa do lokali;
- własność intelektualna, domeny, licencje i systemy;
- zatrudnienie i współpraca z osobami wykonującymi usługi;
- zezwolenia, koncesje, dotacje oraz działalność regulowana;
- postępowania, spory i ryzyka, które mogą mieć znaczenie dla spółki.
Nie jest to jeszcze pełna lista dokumentów do zebrania. Szczegółowy zakres opisuje strona „Dokumenty do przekształcenia JDG w spółkę z o.o.”
Etap 3 — przygotuj formalny plan przekształcenia
Plan przekształcenia przedsiębiorcy nie jest wewnętrzną notatką ani zwykłym harmonogramem. To dokument przewidziany w Kodeksie spółek handlowych, sporządzany w formie aktu notarialnego.[1]
Plan powinien zawierać co najmniej ustalenie wartości bilansowej majątku przedsiębiorcy na właściwy dzień. Dołącza się do niego:
- projekt oświadczenia o przekształceniu przedsiębiorcy;
- projekt aktu założycielskiego spółki;
- wycenę składników majątku — aktywów i pasywów;
- sprawozdanie finansowe sporządzone dla celów przekształcenia.
Jeżeli przedsiębiorca nie prowadzi ksiąg rachunkowych, przepisy przewidują przygotowanie sprawozdania na podstawie m.in. podsumowania zapisów w podatkowej księdze przychodów i rozchodów, innych ewidencji podatkowych, spisu z natury i pozostałych dokumentów pozwalających je sporządzić.[1]
Na tym etapie współpraca prawnika, przedsiębiorcy, księgowości i notariusza musi być skoordynowana. Dokument prawny nie może opierać się na danych, których księgowość nie potwierdza, a dokumentacja finansowa powinna odpowiadać rzeczywistej sytuacji firmy.
Etap 4 — badanie planu przez biegłego rewidenta
Po sporządzeniu planu przedsiębiorca składa do właściwego sądu rejestrowego wniosek o wyznaczenie biegłego rewidenta. Biegłego wyznacza sąd — nie przedsiębiorca ani kancelaria.[4]
Zadaniem biegłego jest zbadanie planu pod względem poprawności i rzetelności. Może on zwrócić się o dodatkowe dokumenty lub wyjaśnienia. Dlatego kompletność danych przygotowanych wcześniej ma bezpośrednie znaczenie dla sprawności tego etapu.
Kodeks wyznacza biegłemu termin określony przez sąd, nie dłuższy niż dwa miesiące od dnia jego wyznaczenia. Nie oznacza to jednak, że cały etap zawsze zakończy się w takim samym czasie: osobno trzeba uwzględnić wyznaczenie biegłego, obieg korespondencji i ewentualne uzupełnienia.[4]
Szczegóły roli biegłego, jego opinii i przygotowania do badania opisuje poradnik „Biegły rewident przy przekształceniu JDG w spółkę z o.o.”
Etap 5 — przygotuj przyszłą spółkę do działania
Podstawowe decyzje dotyczące przyszłej spółki muszą zostać podjęte wcześniej, ponieważ projekt aktu założycielskiego jest załącznikiem do planu przekształcenia. Oczekiwanie na opinię biegłego nie powinno być jednak czasem bezczynności. To dobry moment, aby przygotować praktyczne wdrożenie przyjętych wcześniej zasad.
Przedsiębiorca powinien wiedzieć nie tylko, że chce spółki z o.o., ale również jak ta spółka ma funkcjonować od pierwszego dnia po wpisie.
Do ustalenia pozostają m.in.:
- firma i siedziba spółki;
- przedmiot działalności;
- wysokość kapitału zakładowego;
- liczba i wartość udziałów;
- skład zarządu;
- sposób reprezentacji;
- zasady podejmowania decyzji;
- ewentualne prawa osobiste wspólnika;
- przyszłe wejście kolejnego wspólnika lub inwestora;
- sposób finansowania spółki;
- obieg umów, uchwał i dokumentacji;
- zasady współpracy przedsiębiorcy ze spółką;
- model wypłat środków;
- organizacja rachunkowości i obiegu dokumentów finansowych.
Treść aktu założycielskiego nie powinna być jedynie formalnym załącznikiem do procedury. To dokument, który będzie regulował działanie spółki również długo po zakończeniu przekształcenia. Jeżeli po sporządzeniu planu pojawi się potrzeba istotnej zmiany przyjętych założeń, trzeba ocenić jej wpływ na przygotowaną dokumentację i dalszą procedurę.
Rozwiązania dotyczące podatków, składek oraz wypłat wymagają osobnej kalkulacji uwzględniającej strukturę udziałową, rolę właściciela, poziom dochodów i sposób wykorzystywania zysku. Nie należy dobierać ich wyłącznie na podstawie ogólnego przykładu z internetu.
Etap 6 — czynności notarialne
Po zakończeniu badania planu i przygotowaniu docelowej struktury przychodzi czas na kolejne wymagane czynności.
Oświadczenie o przekształceniu przedsiębiorcy sporządza się w formie aktu notarialnego. Określa ono m.in. formę prawną spółki, wysokość kapitału zakładowego, ewentualne prawa osobiste przedsiębiorcy jako wspólnika oraz członków zarządu.[5]
Na tym etapie finalizowany jest także akt założycielski spółki oraz czynności związane z powołaniem jej organów. Dokładny układ dokumentów i czynności powinien zostać przygotowany dla konkretnej sprawy i skoordynowany z notariuszem.
Z perspektywy przedsiębiorcy ważne jest jedno: przed tym etapem decyzje dotyczące przyszłej spółki powinny być już przemyślane. Wizyta u notariusza nie jest dobrym momentem na pierwszą rozmowę o sposobie reprezentacji, modelu zarządu czy zasadach działania spółki.
Etap 7 — wniosek o wpis do KRS
Formalne przekształcenie wymaga wpisu spółki przekształconej do rejestru przedsiębiorców KRS. Wniosek składa się elektronicznie przez system teleinformatyczny, a w przypadku przekształcenia przedsiębiorcy wnoszą go wszyscy członkowie zarządu spółki przekształconej.[6]
Przed wysłaniem trzeba sprawdzić spójność danych w formularzu, dokumentach notarialnych, akcie założycielskim i załącznikach. Nieprawidłowy albo niekompletny wniosek może spowodować zwrot, wezwanie lub opóźnić rejestrację.
Ustawa o KRS przewiduje zasadniczo siedmiodniowy termin na rozpoznanie wniosku o wpis. Jest to termin ustawowy dla sądu, a nie gwarantowana data, w której firma zostanie przekształcona. Braki, przeszkody do wpisu, konieczność wysłuchania uczestników albo praktyczne obciążenie wydziału wpływają na rzeczywisty przebieg sprawy.[7]
Jeżeli potrzebujesz szczegółowego harmonogramu, przejdź do strony „Ile trwa przekształcenie JDG w spółkę z o.o.?”
Etap 8 — przygotuj dzień wpisu do KRS
Spółka powstaje formalnie w dniu wpisu do KRS. Ten dzień jest jednocześnie dniem przekształcenia.[2]
W praktyce różnica między „spółka została wpisana” a „firma jest gotowa działać jako spółka” może być bardzo duża.
Przed wpisem trzeba przygotować listę działań uruchamianych po pojawieniu się spółki w rejestrze. Powinna ona obejmować co najmniej:
- sposób wystawiania faktur i dane używane w dokumentach;
- informację dla księgowości i osób odpowiedzialnych za obieg dokumentów;
- dostęp do bankowości i plan działania dotyczący rachunków;
- zasady podpisywania umów zgodnie z reprezentacją spółki;
- aktualizację wzorów dokumentów, zamówień, stopki mailowej i systemów;
- komunikację z kluczowymi kontrahentami;
- obsługę leasingów, kredytów, gwarancji i zabezpieczeń;
- zadania związane z pracownikami i współpracownikami;
- sprawdzenie zezwoleń, koncesji, dotacji i obowiązków branżowych;
- listę osób odpowiedzialnych za poszczególne czynności.
Kodeks przewiduje przejście na spółkę praw i obowiązków przedsiębiorcy oraz co do zasady ciągłość zezwoleń, koncesji i ulg, chyba że ustawa albo konkretna decyzja stanowi inaczej.[3] Nie oznacza to jednak, że można pominąć postanowienia umów, obowiązki informacyjne, wymagania banków czy regulacje branżowe. Każdy z tych obszarów warto sprawdzić przed wpisem.
Czy JDG działa podczas procesu
Samo rozpoczęcie przygotowań i prowadzenie procedury nie oznacza automatycznego wstrzymania bieżącej działalności. Do dnia wpisu przedsiębiorca nadal prowadzi firmę w dotychczasowej formie. Moment przejścia następuje wraz z wpisem spółki przekształconej do KRS.[2]
To właśnie dlatego działania operacyjne trzeba przygotowywać wcześniej, ale uruchamiać zgodnie z rzeczywistym dniem wpisu.
Etap 9 — uporządkuj działania po przekształceniu
Wpis do KRS kończy formalną zmianę formy prawnej, ale nie kończy pracy organizacyjnej.
Po wpisie trzeba wykonać zadania wynikające z konkretnej sytuacji spółki. Mogą obejmować:
- uruchomienie docelowej obsługi księgowej;
- uporządkowanie bankowości i finansowania;
- aktualizację danych w relacjach z kontrahentami;
- wymagane zgłoszenia i rejestry;
- wdrożenie dokumentacji korporacyjnej;
- uporządkowanie umów między wspólnikiem, członkami zarządu i spółką;
- wdrożenie zasad podejmowania decyzji i podpisywania dokumentów;
- kontrolę wykonania zadań z checklisty dnia wpisu.
Zakres zależy od branży, majątku, umów, zatrudnienia i sposobu działania firmy. Szczegółową mapę tych obowiązków powinna przejąć dedykowana strona dotycząca obsługi po przekształceniu.
Co można przygotowywać równolegle
Procedura prawna ma swoją kolejność, ale cały projekt nie musi być prowadzony jako jeden długi łańcuch, w którym każda osoba czeka na zakończenie poprzedniego etapu.
Podczas pracy nad planem, oczekiwania na wyznaczenie biegłego albo badania dokumentacji można równolegle:
- dopracować akt założycielski przyszłej spółki;
- ustalić skład zarządu i sposób reprezentacji;
- przygotować docelowy obieg dokumentów;
- uzgodnić z księgowością sposób przejścia na pełne księgi;
- przejrzeć umowy wymagające zawiadomienia, zgody albo aktualizacji danych;
- skontaktować się z bankiem, leasingodawcami i instytucjami finansującymi;
- zaplanować komunikację z najważniejszymi klientami i dostawcami;
- przygotować wzory faktur, stopki, dane w systemach i procedury podpisu;
- ustalić zadania na dzień wpisu i pierwsze dni działania spółki;
- przeprowadzić indywidualną analizę podatkowo-księgową.
Takie podejście nie omija wymogów prawnych. Pozwala wykorzystać okres oczekiwania na przygotowanie firmy, zamiast odkładać wszystkie działania do chwili otrzymania wpisu.
Kto powinien uczestniczyć w procesie
Przekształcenie JDG w spółkę z o.o. nie jest zadaniem jednej osoby ani wyłącznie kancelarii.
Przedsiębiorca
Podejmuje decyzje dotyczące celu, majątku, zarządu, przyszłej organizacji i modelu działania spółki. Zapewnia dostęp do informacji i wskazuje osoby odpowiedzialne wewnątrz firmy.
Prawnik
Porządkuje ścieżkę prawną, przygotowuje lub koordynuje dokumentację, identyfikuje ryzyka w umowach i strukturze oraz pilnuje spójności kolejnych czynności.
Księgowość
Przygotowuje dane finansowe potrzebne do planu i sprawozdania, pomaga ustalić sposób przejścia na księgi rachunkowe oraz przygotowuje firmę do rozliczeń po wpisie.
Doradca podatkowy lub osoba odpowiedzialna za podatki
Jeżeli decyzja ma istotne skutki podatkowe, wykonuje kalkulację właściwą dla konkretnej firmy. Nie każda sprawa wymaga takiego samego zakresu analizy.
Notariusz
Sporządza wymagane akty notarialne. Powinien otrzymać uzgodniony zestaw danych i projektów, a nie nierozstrzygnięte założenia biznesowe.
Biegły rewident
Bada plan pod względem poprawności i rzetelności. Jest wyznaczany przez sąd rejestrowy i może zażądać dodatkowych dokumentów lub wyjaśnień.[4]
Zarząd i zespół firmy
Przygotowują wdrożenie po wpisie: reprezentację, obieg dokumentów, systemy, komunikację, bankowość i codzienne działanie spółki.
Najczęstsze błędy w planowaniu przekształcenia
Rozpoczynanie od dokumentów bez ustalenia celu
Procedura może zostać poprawnie wykonana formalnie, a mimo to nie odpowiadać na rzeczywiste potrzeby firmy.
Zbyt późne włączenie księgowości
Brak uzgodnionych danych finansowych powoduje poprawki, przesuwa przygotowanie planu i utrudnia koordynację z notariuszem.
Traktowanie aktu założycielskiego jako dodatku
Po wpisie to właśnie ten dokument będzie regulował podstawowe zasady działania spółki. Wzór niedopasowany do planów właściciela może szybko stać się ograniczeniem.
Brak przeglądu kluczowych umów
Sukcesja ustawowa nie zastępuje analizy klauzul dotyczących przekształcenia, zawiadomień, zgód, zabezpieczeń ani zmiany danych podmiotu.
Pominięcie finansowania i leasingów
Banki i finansujący mogą wymagać dokumentów, informacji albo wykonania określonych czynności. Pozostawienie tego na dzień wpisu zwiększa ryzyko operacyjne.
Zakładanie jednej pewnej daty wpisu
Datę można planować, ale nie należy budować wszystkich działań na założeniu, że sąd dokona wpisu dokładnie w oczekiwanym dniu.
Brak właścicieli zadań
Lista bez wskazania osoby odpowiedzialnej nie jest planem. Każde zadanie dotyczące banku, systemów, umów, pracowników czy dokumentacji powinno mieć właściciela.
Odkładanie wdrożenia na czas po KRS
Jeżeli firma zacznie przygotowywać fakturowanie, reprezentację i komunikację dopiero po wpisie, formalnie powstała spółka może nie być gotowa do sprawnego działania.
Traktowanie procesu jako wyłącznie prawnego
Prawidłowe dokumenty są konieczne, ale przekształcenie dotyczy także księgowości, finansowania, podatków, zespołu i codziennej organizacji firmy.
Jak przygotować firmę do sprawnego przejścia
Najbardziej użyteczny plan nie jest najdłuższy. Powinien jasno wskazywać:
- decyzję do podjęcia;
- osobę odpowiedzialną;
- dane lub dokumenty potrzebne do działania;
- zależność od innych zadań;
- moment, w którym zadanie ma być gotowe;
- sposób potwierdzenia wykonania.
W praktyce warto prowadzić równolegle trzy ścieżki:
- Ścieżka prawna — plan, biegły, dokumenty notarialne i KRS.
- Ścieżka finansowo-księgowa — dane do planu, rachunkowość, rozliczenia i finansowanie.
- Ścieżka operacyjna — umowy, systemy, bank, komunikacja, pracownicy i dzień wpisu.
Jedna osoba powinna widzieć całość i koordynować zależności. W przeciwnym razie każdy uczestnik może poprawnie wykonać własne zadanie, ale projekt jako całość nadal będzie niespójny.
Dobry plan pozwala zobaczyć cały proces przed wykonaniem pierwszej czynności. Przedsiębiorca wie, jakie decyzje musi podjąć, kto odpowiada za poszczególne zadania i co powinno być gotowe przed dniem wpisu.
Jeżeli rozważasz przekształcenie, nie musisz zaczynać od kompletowania wszystkich dokumentów. Najpierw uporządkuj cel, najważniejsze informacje o firmie i pytania wymagające odpowiedzi.
Sprawdź swoją sytuacjęWstępna Analiza pomaga uporządkować informacje o firmie, celu przekształcenia i obszarach wymagających rozmowy z prawnikiem. Nie jest kalkulatorem ani pełną analizą prawną lub podatkową.
Najczęstsze pytania o plan przekształcenia JDG
Od czego zacząć przekształcenie JDG w spółkę z o.o.?
Od ustalenia, jaki problem ma rozwiązać zmiana formy prawnej i czy formalne przekształcenie jest właściwą ścieżką. Dopiero później warto planować dokumenty, dane finansowe i czynności notarialne.
Jakie są główne etapy przekształcenia JDG?
Proces obejmuje analizę celu, przygotowanie danych, notarialny plan przekształcenia, badanie przez biegłego rewidenta, przygotowanie przyszłej spółki, dalsze czynności notarialne, wniosek do KRS oraz wdrożenie w dniu wpisu i po nim.
Czy plan przekształcenia jest tym samym co harmonogram procesu?
Nie. Plan przekształcenia przedsiębiorcy jest formalnym dokumentem wymaganym przez Kodeks spółek handlowych. Harmonogram lub plan projektowy obejmuje cały proces, w tym przygotowanie organizacyjne, księgowe i operacyjne firmy.
Kiedy przygotowuje się formalny plan przekształcenia?
Po ustaleniu podstawowych założeń i zebraniu danych potrzebnych do wyceny oraz sprawozdania finansowego. Plan sporządza się w formie aktu notarialnego, a data danych finansowych musi odpowiadać wymaganiom KSH.
Kiedy potrzebny jest biegły rewident?
Po sporządzeniu planu przedsiębiorca występuje do sądu rejestrowego o wyznaczenie biegłego. Biegły bada plan pod względem poprawności i rzetelności oraz może zażądać dodatkowych dokumentów lub wyjaśnień.
Kiedy pojawia się notariusz?
Notariusz uczestniczy co najmniej przy sporządzeniu planu przekształcenia oraz przy oświadczeniu o przekształceniu i dokumentach wymagających formy aktu notarialnego. Dokładny układ czynności zależy od dokumentacji konkretnej sprawy.
Kiedy składa się wniosek do KRS?
Po wykonaniu wymaganych czynności i przygotowaniu dokumentów rejestrowych. Wniosek o wpis przekształcenia składają elektronicznie wszyscy członkowie zarządu spółki przekształconej.
Czy podczas procesu JDG może normalnie działać?
Co do zasady tak. Do dnia wpisu spółki do KRS przedsiębiorca nadal prowadzi działalność w dotychczasowej formie. Firma powinna jednak wcześniej przygotować się na przełączenie danych i organizacji w dniu wpisu.
Czy wszystkie etapy trzeba wykonywać jeden po drugim?
Czynności prawne mają określoną kolejność, ale wiele przygotowań można prowadzić równolegle. Dotyczy to m.in. organizacji księgowości, analizy umów, bankowości, systemów, komunikacji i zasad działania przyszłej spółki.
Co trzeba przygotować przed dniem wpisu?
Przede wszystkim fakturowanie, obieg dokumentów, sposób reprezentacji, komunikację z kontrahentami, działania dotyczące banku i finansowania, systemy firmowe oraz listę obowiązków wykonywanych bezpośrednio po wpisie.
Jak uniknąć opóźnień w przekształceniu?
Największe znaczenie ma wczesne włączenie księgowości, kompletność danych, spójność dokumentów, szybkie odpowiadanie na pytania biegłego lub sądu oraz równoległe przygotowanie przyszłego działania spółki. Szczegółowy czas poszczególnych etapów opisuje osobna strona „Ile trwa przekształcenie JDG w spółkę z o.o.?”.
Czy kancelaria może koordynować cały proces?
Tak, zakres obsługi może obejmować zaplanowanie ścieżki prawnej, przygotowanie i koordynację dokumentów, współpracę z księgowością, notariuszem i biegłym, złożenie wniosków oraz przygotowanie listy działań na dzień wpisu. Zakres powinien zostać dopasowany do sytuacji firmy i uzgodniony przed rozpoczęciem zlecenia.
ROZMOWA Z PRAWNIKIEM
Wolisz porozmawiać?
Zostaw kontakt, a wrócimy do Ciebie, aby spokojnie omówić sytuację firmy i ustalić dogodny termin rozmowy.
Pierwsza rozmowa trwa około 20 minut. Służy wstępnej ocenie sytuacji i ustaleniu kolejnego kroku — nie jest pełnym audytem prawnym ani podatkowym.
Źródła / przypisy
- Kodeks spółek handlowych — art. 584⁵–584⁷ — ELI — aktualny tekst KSH. Wymagane czynności, forma aktu notarialnego, treść planu i jego załączniki, dane dla przedsiębiorcy bez ksiąg rachunkowych
- Kodeks spółek handlowych — art. 584¹ — ELI — aktualny tekst KSH. Dzień wpisu do rejestru jako dzień przekształcenia
- Kodeks spółek handlowych — art. 584² — ELI — aktualny tekst KSH. Przejście praw i obowiązków oraz zasadę ciągłości zezwoleń, koncesji i ulg z wyjątkami
- Kodeks spółek handlowych — art. 584⁸ — ELI — aktualny tekst KSH. Badanie planu, wyznaczenie biegłego przez sąd, możliwość żądania danych i maksymalny termin opinii
- Kodeks spółek handlowych — art. 584⁹ — ELI — aktualny tekst KSH. Formę i minimalną treść oświadczenia o przekształceniu
- Kodeks spółek handlowych — art. 584¹¹; ustawa o KRS — art. 19 — KSH, ustawa o KRS. Wnioskodawców oraz elektroniczny tryb składania wniosku
- Ustawa o Krajowym Rejestrze Sądowym — art. 20a i art. 23 — ELI — aktualny tekst ustawy o KRS. Termin rozpoznania wniosku, skutki przeszkód i zakres badania dokumentów przez sąd
- Portal Rejestrów Sądowych, Ministerstwo Sprawiedliwości — PRS. Oficjalny system obsługi postępowań rejestrowych
- Rachunkowość — opracowanie proceduralne — Przekształcenie firmy osoby fizycznej w jednoosobową spółkę z o.o.. Wtórna weryfikacja praktycznej kolejności etapów; nie jest podstawą samodzielnych twierdzeń prawnych