
CIĄGŁOŚĆ BIZNESU PRZY ZMIANIE FORMY
Czy przekształcenie JDG w sp. z o.o. wstrzymuje działalność firmy?
Co do zasady nie. Formalna procedura przekształcenia nie wymaga zatrzymania biznesu. Do chwili wpisu do KRS działalność prowadzi przedsiębiorca jako JDG; od wpisu działa spółka, w zakresie wynikającym z właściwych przepisów.
Płynność pracy zależy jednak od przygotowania dnia wpisu. Ciągłość prawna nie uruchamia automatycznie fakturowania, banku, księgowości, systemów ani procedur branżowych. Zaplanuj przełączenie, zanim zmiana formy stanie się faktem.
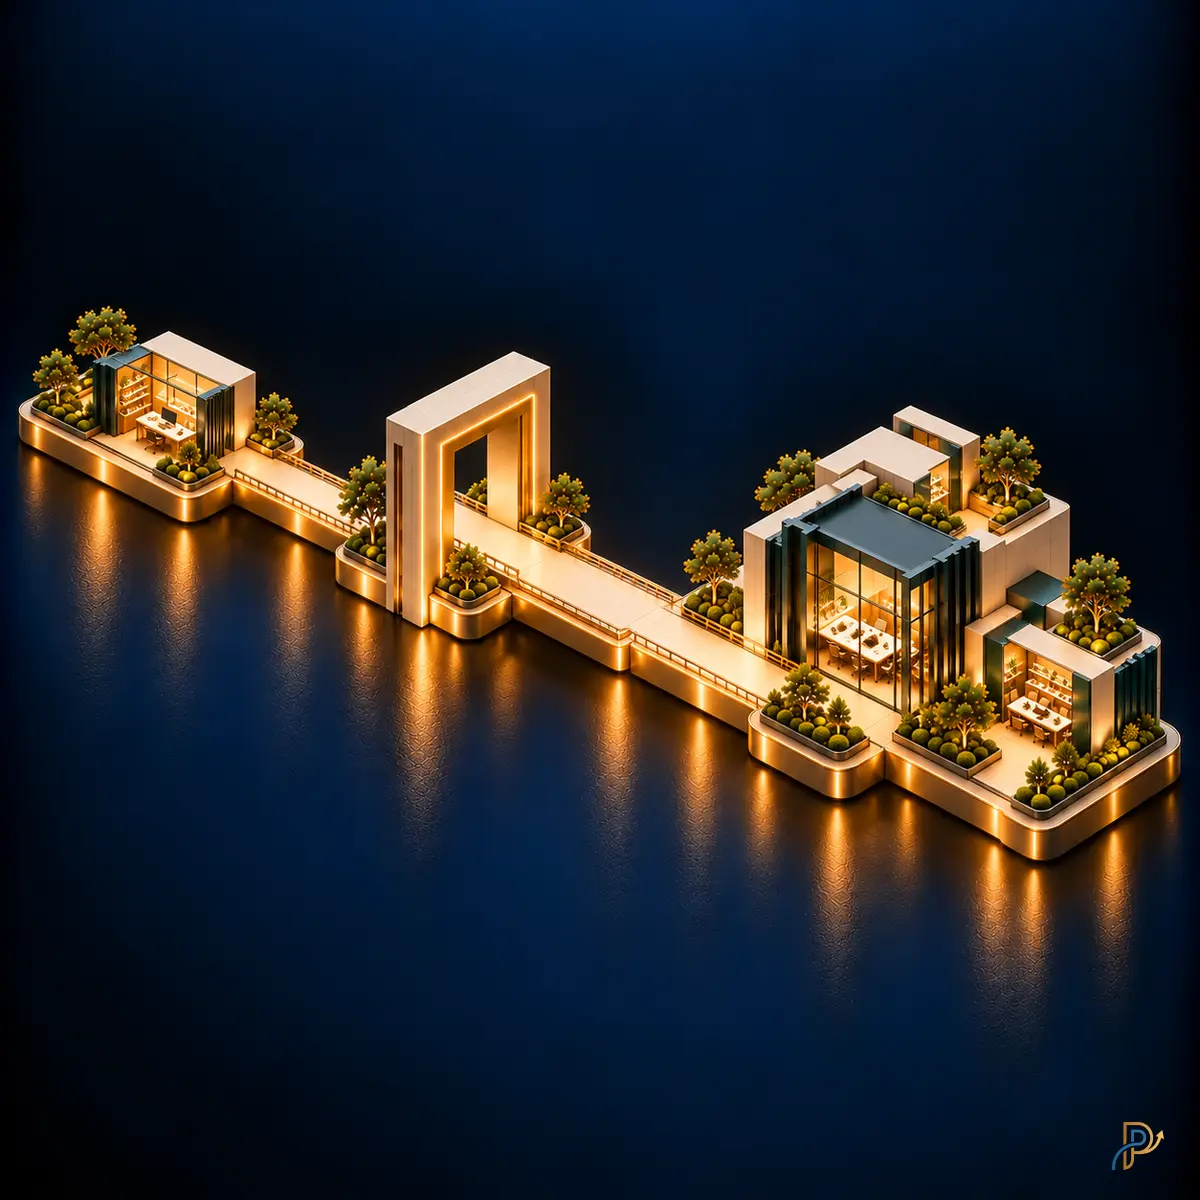
Zmiana formy bez założonej pauzy w biznesie
Przed wpisem: JDG
Do chwili wpisu przedsiębiorca prowadzi działalność w dotychczasowej formie.
Wpis: moment zmiany
Wpis do KRS wywołuje skutek przekształcenia.
Bez ogólnej przerwy
KSH nie ustanawia obowiązkowej pauzy w sprzedaży lub świadczeniu usług.
Gotowość trzeba przygotować
Firma musi wdrożyć dane, dostępy i zasady działania spółki.
Przed KRS → dzień wpisu → po KRS
Wyznacz osobę monitorującą wpis i wspólny kanał przekazania informacji zespołowi. Plan powinien działać dla rzeczywistego momentu wpisu, a nie tylko dla oczekiwanej daty.
Przed KRS — przygotuj
Sprzedaż prowadzi JDG. Uzgodnij z księgowością rozdzielenie okresów i dokumentów; przygotuj konfigurację faktur. Potwierdź procedurę banku, przegląd kluczowych umów i obowiązki informacyjne. Zespół powinien znać zadania, terminy i osoby podejmujące decyzje.
Dzień wpisu — potwierdź i przełącz
Potwierdź wpis oraz dane spółki i przekaż je sprzedaży, księgowości, kadrom i osobom obsługującym bank. Uruchom przygotowane ustawienia dla właściwego podmiotu. Sprawdź reprezentację, dostęp do płatności i gotowość wymaganych uprawnień branżowych.
Po KRS — sprawdź wykonanie
Skontroluj pierwsze rzeczywiste zamówienia, dokumenty, płatności i rozliczenia. Potwierdź aktualizacje u kontrahentów, działania kadrowe i dostęp zespołu do systemów. Otwarte sprawy powinny mieć odpowiedzialną osobę i termin, zamiast pozostawać na wspólnej liście „do zrobienia”.
Działalność trwa dalej, ale zmienia się sposób jej prowadzenia
Przekształcenie w trybie KSH nie jest zwykłym zamknięciem JDG i rozpoczęciem biznesu od zera. Spółka uzyskuje prawa i obowiązki przedsiębiorcy na zasadach ustawowej sukcesji. Sam wpis nie nakazuje zatrzymania sprzedaży, realizacji zamówień ani pracy zespołu.
Nie oznacza to, że nic się nie zmienia. Od wpisu trzeba prawidłowo identyfikować spółkę, stosować jej zasady reprezentacji i rozliczać zdarzenia według właściwych reguł. Nie można traktować późniejszej aktualizacji systemu jako przesunięcia daty przekształcenia.
W konkretnym obszarze działalność może zależeć od zezwolenia, wpisu branżowego, zgody lub warunków kontraktu. Brak ogólnej ustawowej przerwy nie uprawnia do działania bez spełnienia tych wymogów.
Całą procedurę opisuje przekształcenie JDG w spółkę z o.o..
Dwie warstwy ciągłości
Warstwa prawna
Skutek przekształcenia następuje z chwilą wpisu. KSH określa sukcesję praw i obowiązków oraz regułę dotyczącą zezwoleń, koncesji i ulg z wyjątkami ustawowymi lub wynikającymi z decyzji. Sukcesja podatkowa ma odrębne zasady.
Warstwa operacyjna
Trzeba zapewnić właściwe dane na dokumentach, dostęp bankowy, konfigurację księgowości, komunikację z partnerami, obsługę kadr i prawidłowe podpisy. To zadania organizacyjne, których sam wpis nie wykonuje.
Sprzedaż może trwać, dokumenty muszą trafić do właściwego podmiotu
Przed wpisem
Bieżącą działalność prowadzi JDG. Przygotuj zestawienie zdarzeń i dokumentów, które mogą objąć przełom: zamówienia, zaliczki, dostawy, usługi ciągłe, zwroty i korekty.
Od wpisu
Spółka działa z własnymi danymi. Księgowość powinna mieć uzgodniony sposób otwarcia ksiąg spółki i rozliczenia okresu JDG, odpowiedni do prowadzonych wcześniej ewidencji. Nie kontynuuj bezrefleksyjnie starej konfiguracji.
Dokumenty przełomowe
O wystawcy, danych i ujęciu dokumentu nie rozstrzyga wyłącznie data jego wystawienia. Faktury dotyczące wcześniejszych zdarzeń, korekty i zaliczki oceń według właściwych zasad VAT, PIT/CIT i sukcesji podatkowej. Nie przenoś wszystkich rozliczeń JDG na spółkę jednym ustawieniem programu.
Gotowość fakturowania
Sprawdź dane sprzedawcy, numerację, integracje oraz dostęp do KSeF w zakresie właściwym dla spółki. Dostęp użytkownika wykorzystywany w JDG nie potwierdza sam przez się uprawnienia do działania dla nowego NIP.
Bank musi być gotowy technicznie
Rachunki i uprawnienia
Ustal z konkretnym bankiem obsługę przekształcenia, wymagane dokumenty, KYC i sposób reprezentacji. Potwierdź rachunki wykorzystywane przez spółkę oraz osoby uprawnione do zlecania i zatwierdzania płatności.
Wpływy i przelewy
Sprawdź zlecenia stałe, pliki płatnicze, limity i komunikację danych do rozliczeń. Uzgodnij sposób obsługi płatności dotyczących wcześniejszych zdarzeń, zamiast samodzielnie przekierowywać je na przypadkowy rachunek.
Terminale i operatorzy
Osobno sprawdź terminal, bramkę płatności, marketplace i operatora rozliczeń. Każdy może mieć własną procedurę aktualizacji danych i weryfikacji spółki.
Ciągłość umów wymaga przygotowanej komunikacji
Zidentyfikuj obowiązki
Sukcesja nie oznacza, że każdą umowę trzeba podpisać od nowa. Nie usuwa też potrzeby oceny zawiadomień, zgód, finansowania i zabezpieczeń. Sprawdź kluczowe kontrakty przed wpisem.
Przekaż dane
Ustal adresata, termin i kanał aktualizacji. Partner powinien wiedzieć, od kiedy stosować dane spółki oraz jak obsłużyć otwarte zamówienia i dokumenty.
Potwierdź gotowość
Zapisz wynik uzgodnień i wykonane czynności. Odbiór e-maila nie zawsze oznacza udzielenie zgody lub zakończenie procedury partnera.
Szczegółową decyzję porządkuje mapa umów z kontrahentami po przekształceniu.
Praca zespołu nie zaczyna się od nowa
Stosunki pracy
Samo przekształcenie nie oznacza rozwiązania wszystkich umów o pracę i ponownego zatrudniania. Prawa i obowiązki pracodawcy obejmuje sukcesja z KSH; przy przejściu zakładu pracy znaczenie ma również art. 23¹ Kodeksu pracy. Kadry powinny ustalić właściwe obowiązki informacyjne, także wymagane przed zmianą.
Kadry i rozliczenia
Przygotuj dane pracodawcy, dokumentację, zgłoszenia ZUS, naliczanie wynagrodzeń i uprawnienia w systemie kadrowym. Wyznacz osobę odpowiedzialną za kontrolę pierwszego rozliczenia po wpisie.
B2B i zlecenia
Nie przenoś reguł pracowniczych automatycznie na umowy cywilnoprawne. Sprawdź podstawę współpracy, dane, rozliczenia i obowiązki wynikające z konkretnego kontraktu.
Przełącz systemy według jednej listy danych
ERP, CRM i księgowość
Przygotuj konfigurację spółki, obieg dokumentów i rozdzielenie okresów. Zachowaj dostęp do historii JDG. Ustal, kto zatwierdza dane i kto sprawdza poprawność integracji.
Sprzedaż i rozliczenia
Sprawdź fakturowanie, marketplace, terminale, operatorów płatności i połączenia bankowe. Prześledź przepływ od zamówienia do dokumentu i płatności bez tworzenia fikcyjnej transakcji.
Podpisy i dostępy
Ustal reprezentację spółki, pełnomocnictwa i role użytkowników. Samo posiadanie podpisu elektronicznego lub hasła do systemu nie daje prawa do działania w imieniu spółki.
Co może faktycznie spowodować przestój?
Niegotowe fakturowanie
Program nadal używa danych JDG albo nie ma właściwych uprawnień. Przed wpisem przygotuj konfigurację, a po nim potwierdź jej uruchomienie dla spółki.
Brak dostępu do banku
Osoba odpowiedzialna nie może zatwierdzić płatności lub bank oczekuje dokumentów. Uzgodnij procedurę i sposób obsługi okresu przejścia wcześniej.
Nieuzgodnione kontrakty
Partner czeka na zawiadomienie, zgodę lub aktualizację kartoteki. Nadaj priorytet umowom, bez których nie można realizować bieżącej sprzedaży lub dostaw.
Nieprzełączone systemy
ERP, marketplace i integracje korzystają z różnych danych. Wskaż jedno zatwierdzone źródło informacji i sprawdź miejsca, do których są kopiowane.
Niegotowa księgowość
Nie ustalono podziału dokumentów, otwarcia ksiąg i odpowiedzialności za przełom. Uzgodnij plan przed wpisem, a nietypowe zdarzenia kieruj do odrębnego rozstrzygnięcia.
Warunki branżowe
Brakuje wymaganego wpisu, zezwolenia, ubezpieczenia lub innej czynności. Zweryfikuj przepisy i decyzje przed rozpoczęciem danego zakresu działalności przez spółkę. W medycynie sprawdź RPWDL i ciągłość przyjmowania pacjentów.
Gotowość na możliwy dzień wpisu
Nie czekaj na informację z KRS, aby dopiero rozdzielić zadania. Przygotuj plan, a czynności zależne od faktycznego wpisu wykonaj po jego potwierdzeniu.
- Wyznacz osobę monitorującą KRS i jej zastępstwo.
- Uzgodnij z księgowością rozdzielenie okresów, dokumentów i otwarcie ksiąg spółki.
- Przygotuj fakturowanie, dane sprzedawcy i właściwe dostępy do KSeF.
- Potwierdź procedurę banku, rachunki, uprawnienia i obsługę płatności.
- Zmapuj kontrahentów wymagających informacji lub aktualizacji danych.
- Sprawdź umowy krytyczne, zgody, zawiadomienia i zabezpieczenia.
- Przygotuj kadry, informacje dla pracowników i czynności ZUS.
- Przygotuj przełączenie systemów; po wpisie potwierdź jego wykonanie i spójność integracji.
- Zbierz dane spółki i potwierdź je we właściwych rejestrach po wpisie.
- Ustal zasady reprezentacji i osoby uprawnione do podpisów.
- Przygotuj wariant działania dla rzeczywistego dnia wpisu oraz warunków branżowych.
- Przypisz zadania, terminy, odpowiedzialne osoby i sposób potwierdzenia wykonania.
Zaplanuj termin i dalsze wdrożenie
Harmonogram procedury
Ile trwa przekształcenie JDG — sprawdź etapy, które poprzedzają wpis.
Działania po wpisie
Co dzieje się z firmą po wpisie do KRS — przejdź do pełnej mapy wdrożenia spółki.
Dane spółki
NIP i REGON po przekształceniu JDG — uporządkuj identyfikację w dokumentach i systemach.
Najczęstsze pytania o ciągłość firmy
Czy firma musi przerwać działalność podczas przekształcenia?
Co do zasady nie. Kodeksowe przekształcenie JDG w spółkę z o.o. nie wprowadza ogólnej obowiązkowej przerwy w biznesie. Trzeba jednak przygotować przełączenie operacyjne i spełnić warunki wymagane dla konkretnego zakresu działalności, w tym wymogi branżowe.
Kto prowadzi działalność przed wpisem do KRS?
Do chwili wpisu działalność prowadzi przedsiębiorca jako JDG. Samo przygotowanie dokumentów lub złożenie wniosku nie zastępuje wpisu wywołującego skutek przekształcenia.
Co zmienia się dokładnie w dniu wpisu?
Z chwilą wpisu następuje przekształcenie i działa spółka. Trzeba stosować jej dane i zasady reprezentacji oraz wdrożyć przygotowane zmiany. Skutki podatkowe i uprawnienia branżowe ocenia się według właściwych przepisów.
Czy można dalej wystawiać faktury?
Samo przekształcenie nie ustanawia zakazu fakturowania. Trzeba zapewnić właściwego wystawcę, dane i konfigurację systemu. Faktury przełomowe, zaliczki i korekty wymagają oceny według właściwych zasad podatkowych; sama data wystawienia nie rozstrzyga wszystkich przypadków.
Co z rachunkiem bankowym po przekształceniu?
Należy potwierdzić procedurę konkretnego banku, dane spółki, rachunki i uprawnienia użytkowników. Ustawowa sukcesja nie oznacza automatycznej gotowości bankowości elektronicznej, terminali i operatorów płatności.
Co z umowami i kontrahentami?
Nie każdą umowę trzeba podpisać od nowa. Trzeba jednak sprawdzić klauzule, wymagane zawiadomienia, zgody, zabezpieczenia i aktualizację danych. Obowiązki oraz ich terminy zależą od konkretnej relacji i właściwych przepisów.
Co z pracownikami podczas przekształcenia?
Samo przekształcenie nie oznacza rozwiązania wszystkich stosunków pracy i ponownego zatrudnienia. Kadry powinny sprawdzić podstawę kontynuacji, obowiązki informacyjne, dane pracodawcy, dokumentację i zgłoszenia ZUS. Reguł tych nie przenosi się automatycznie na B2B i zlecenia.
Jak ograniczyć ryzyko operacyjnego przestoju?
Przed wpisem przygotuj wspólny plan dla sprzedaży, faktur, banku, księgowości, umów, kadr i systemów. Wyznacz osoby monitorujące wpis i wykonanie zadań. Osobno sprawdź wymagane uprawnienia branżowe, a po wpisie potwierdź gotowość najważniejszych procesów.
GOTOWOŚĆ NA DZIEŃ WPISU
Przygotuj firmę na dzień wpisu do KRS
Opisz etap przekształcenia i obszary, które muszą działać bez przerwy. Ustalimy priorytety przygotowania oraz zakres potrzebnego wsparcia.
Pierwszy kontakt służy rozpoznaniu sytuacji i zakresu współpracy. Nie zastępuje pełnej analizy prawnej, podatkowej ani technicznej. Pomoc prawną zapewnia Kancelaria Prawna Lexgo — adw. Agnieszka Dropińska.