
JEDEN PRZELEW · RZECZYWISTA PODSTAWA
Czy właściciel może przelać pieniądze z konta spółki na prywatne konto?
Tak, jeżeli istnieje rzeczywista podstawa wypłaty i spełnione są jej warunki. Sam fakt posiadania udziałów nie pozwala dowolnie przenosić pieniędzy spółki na prywatny rachunek. Najpierw ustal, za co spółka ma zapłacić tej osobie.
Przed zatwierdzeniem przelewu sprawdź dokumenty, decyzję właściwego organu, reprezentację, kwotę oraz rozliczenie podatkowe i księgowe. Dostęp do bankowości daje możliwość techniczną — nie tworzy prawa do pieniędzy.
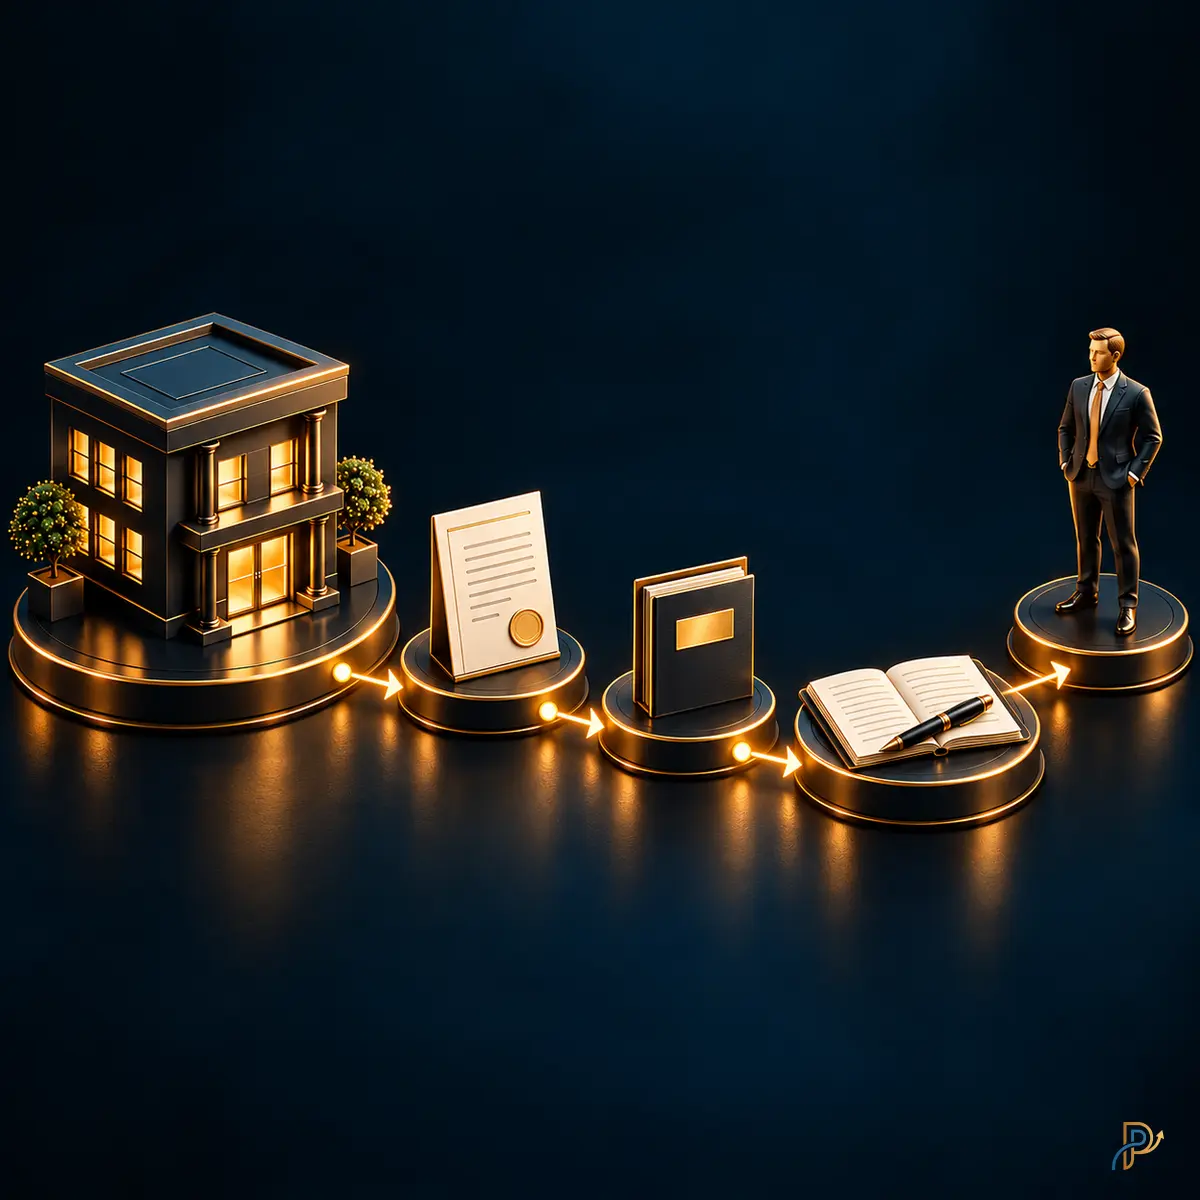
Konto prywatne może być celem przelewu. Podstawa musi istnieć wcześniej.
Majątek spółki jest odrębny
Konto spółki nie jest prywatnym kontem wspólnika, także w spółce jednoosobowej.
Transfer potrzebuje tytułu
Ustal rzeczywiste zobowiązanie albo inną skuteczną podstawę przekazania środków.
Opis nie tworzy podstawy
Słowa „zwrot”, „pożyczka” czy „dywidenda” w banku nie zastępują zdarzenia i dokumentów.
Przygotuj rozliczenie
Przed wypłatą ustal dokumenty, potrącenia i sposób księgowania. Zaksięguj zdarzenie we właściwym okresie.
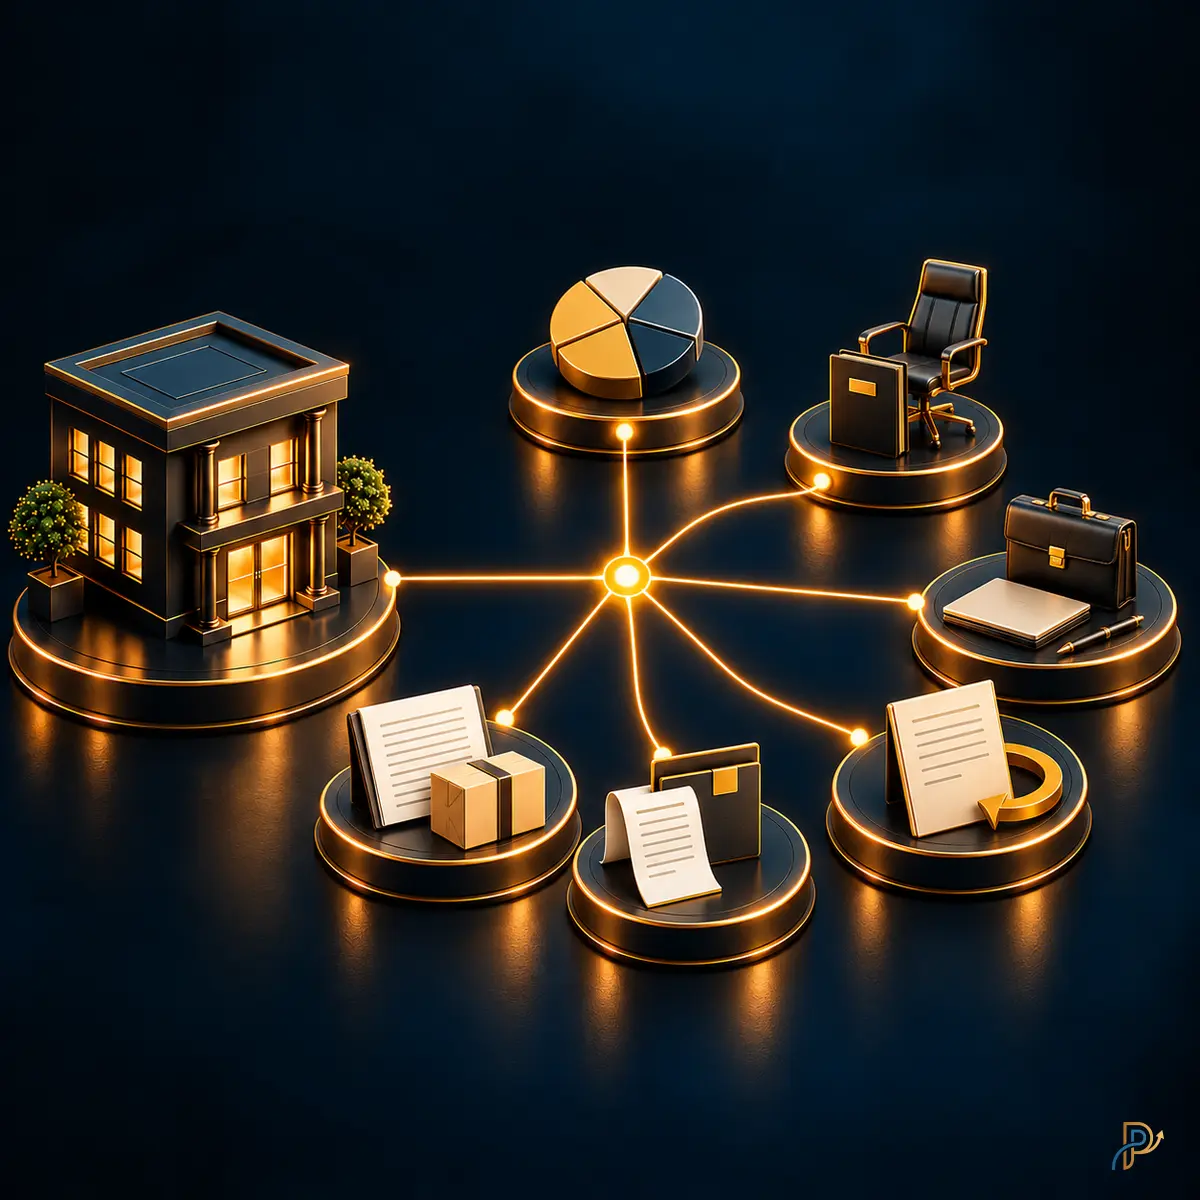
Ten sam kierunek przelewu, różne podstawy
Wybierz rodzinę odpowiadającą faktom. To mapa kwalifikacji, nie lista zamiennych sposobów wypłaty tej samej kwoty.
Udział w zysku
Sprawdź prawo do dywidendy, kwotę do podziału i właściwą procedurę. Samo saldo bankowe nie dowodzi zysku do wypłaty.
Wynagrodzenie
Ustal, za jaką funkcję lub pracę spółka płaci, na jakiej podstawie i za jaki okres.
Rzeczywista usługa
Zweryfikuj umowę, wykonanie świadczenia, należną kwotę oraz dokument rozliczeniowy właściwy dla tej relacji.
Spłata zobowiązania
Potwierdź, że spółka rzeczywiście jest dłużnikiem odbiorcy. Sprawdź saldo, termin i wcześniejsze płatności.
Zwrot wydatku
Ustal, kto był nabywcą, kto zapłacił, jaki był cel spółki i dlaczego przysługuje zwrot.
Inny rzeczywisty tytuł
Nazwij go konkretnie i sprawdź jego własne warunki. Nie używaj tej kategorii jako miejsca na niewyjaśniony transfer.
Co musi być ustalone przed zleceniem płatności?
Połącz kwotę z konkretnym zdarzeniem: uchwałą, umową, wykonanym świadczeniem albo rozliczeniem. Sprawdź, czy dokument odpowiada faktom i czy potrzebna forma została zachowana. Nie każdy brak pisma unieważnia czynność, ale nie zastępuj wymaganej formy potwierdzeniem przelewu.
Zgoda na czynność i reprezentacja to dwie różne kwestie. Przy umowie z członkiem zarządu art. 210 KSH przewiduje reprezentację spółki przez radę nadzorczą albo pełnomocnika powołanego uchwałą wspólników. Zwykłe podpisanie umowy przez innego członka zarządu nie zastępuje tej reguły.
Gdy jedyny wspólnik jest jednocześnie jedynym członkiem zarządu, czynność między nim a reprezentowaną przez niego spółką wymaga aktu notarialnego, z ustawowym wyjątkiem dla czynności dokonanej przy użyciu wzorca w systemie teleinformatycznym. Przy pożyczce z członkiem zarządu osobno sprawdź zgodę z art. 15 i 17 KSH — w obu kierunkach finansowania.
Uwzględnij także ograniczenia ochrony kapitału: art. 189 KSH zakazuje wypłat dla wspólników z majątku potrzebnego do pełnego pokrycia kapitału zakładowego. Dodatnie saldo rachunku nie wystarcza do oceny dopuszczalności transferu.
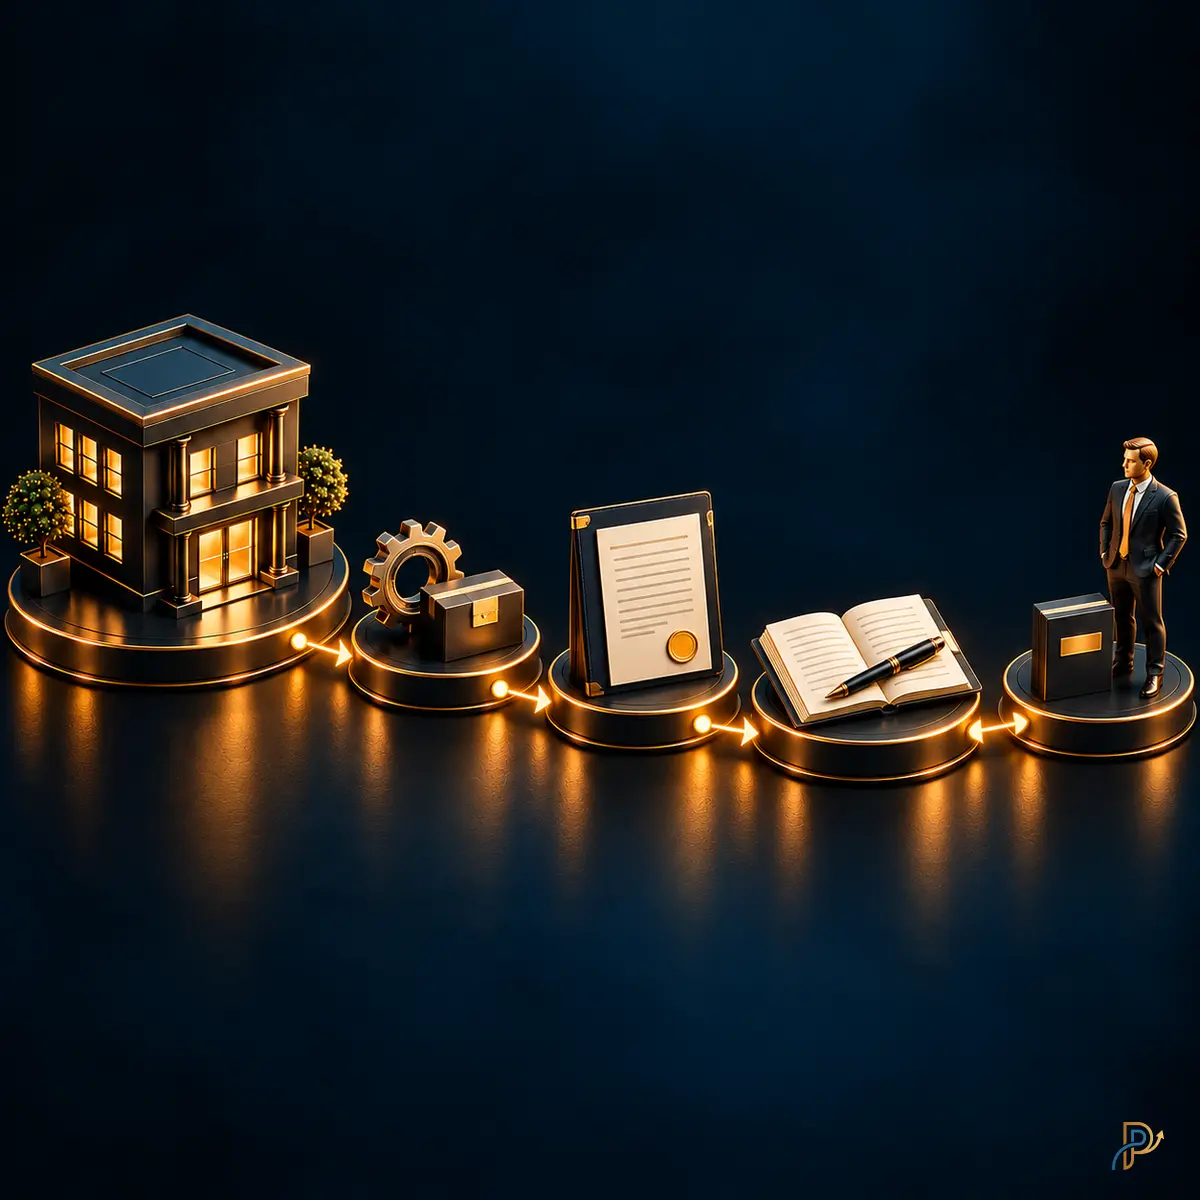
Bankowość jest ostatnim krokiem
1. Rzeczywista podstawa
Ustal, dlaczego pieniądze mają trafić do odbiorcy i czy warunki wypłaty są spełnione.
2. Dokument
Przygotuj właściwą uchwałę, umowę, potwierdzenie wykonania lub rozliczenie. Dokument ma opisywać prawdziwe zdarzenie.
3. Decyzja i reprezentacja
Potwierdź kompetencję osoby lub organu, wymagane zgody oraz prawidłowe podpisy.
4. Podatek i księgowanie
Ustal kwotę brutto i do wypłaty, ewentualne potrącenia, obowiązki płatnika oraz moment ujęcia. Nie każdy przelew jest kosztem spółki.
5. Przelew
Dopiero teraz zatwierdź odbiorcę, kwotę i opis pozwalający powiązać płatność z dokumentem. Zachowaj potwierdzenie.
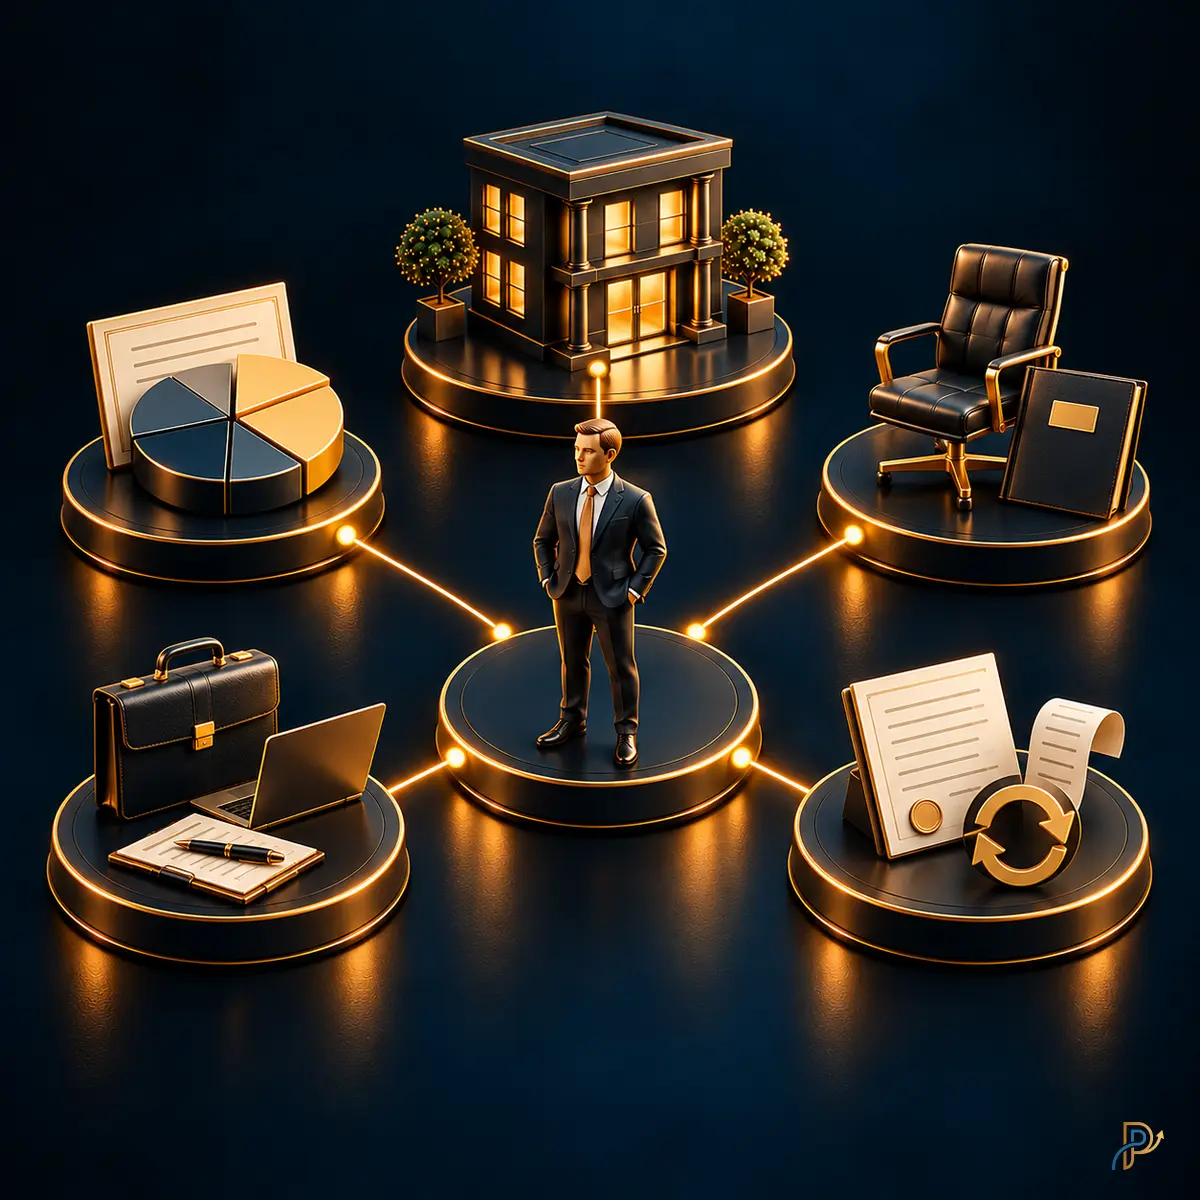
Ta sama osoba może występować w różnych rolach
Wspólnik
Posiadanie udziałów daje prawa korporacyjne, w tym prawo do udziału w zysku na właściwych zasadach. Nie daje własności poszczególnych środków spółki.
Członek zarządu
Zarządza spółką i działa w ramach zasad reprezentacji. Wynagrodzenie za funkcję wymaga własnej podstawy; dostęp do rachunku nie jest taką podstawą.
Pracownik lub usługodawca
Otrzymuje zapłatę za rzeczywiste czynności w konkretnej relacji. Nie utożsamiaj etatu, zarządzania i usługi gospodarczej.
Wierzyciel lub osoba rozliczająca wydatek
Może otrzymać należną spłatę albo zwrot, jeżeli zobowiązanie istnieje. Sam zapis na koncie rozrachunkowym nie tworzy długu.
Dywidenda wymaga zysku i właściwej procedury
Prawo do dywidendy wiąże się z zyskiem i jego przeznaczeniem do podziału zgodnie z KSH oraz umową spółki. Sprawdź sprawozdanie, decyzję o podziale, limity i termin wypłaty. Przelew w trakcie roku nie staje się przez to automatycznie zaliczką na dywidendę — ta ma odrębne warunki z art. 194–195 KSH.
Przy wypłacie osobie fizycznej trzeba ustalić PIT i obowiązki płatnika; rezydencja oraz model opodatkowania spółki mają znaczenie. Szersze porównanie zawiera mapa wypłat pieniędzy ze spółki po przekształceniu.
Wynagrodzenie ma odpowiadać rzeczywistej relacji
Jeżeli spółka płaci za zarządzanie, pracę albo usługę, ustal zakres czynności, podstawę wynagrodzenia, jego wysokość i okres. Sama faktura lub uchwała nie potwierdza, że opisane świadczenie rzeczywiście wykonano.
Sprawdź reprezentację, warunki rynkowe tam, gdzie mają zastosowanie, PIT/CIT, składki oraz VAT właściwy dla danej czynności. Rola wspólnika nie zastępuje oceny tytułu ubezpieczenia ani statusu usługodawcy. Szczegóły opisuje wynagrodzenie wspólnika i członka zarządu.
Zwrot, spłata i rozliczenie to różne zdarzenia
Rzeczywisty wydatek
Potwierdź zakup dla spółki, uprawnienie do zwrotu, dokument i faktyczne poniesienie wydatku. Nie zwracaj drugi raz tej samej kwoty. Wydatek prywatny nie staje się kosztem spółki przez zmianę opisu.
Pożyczka udzielona spółce
Sprawdź umowę, wcześniejsze przekazanie pieniędzy, pozostały kapitał i termin spłaty. Oddziel kapitał od odsetek i innych należności — mają różne skutki podatkowe. Nie dopisuj pożyczki, której nie było.
Środki powierzone i inne saldo
Ustal, kto komu i w jakim celu powierzył środki oraz jaka część pozostaje do rozliczenia. Przekazana zaliczka na wydatki spółki nie jest pieniędzmi na dowolne potrzeby prywatne.
Dawne pieniądze z JDG
Pochodzenie środków z okresu JDG ani ich wcześniejsze opodatkowanie samo w sobie nie tworzy wierzytelności wspólnika wobec spółki. Sprawdź historię prawną, uchwały i ujęcie kapitałów. Nie traktuj takiej kwoty automatycznie jak spłaty pożyczki.
Brak przychodu i ustawowe zwolnienie to różne sytuacje. Samo słowo „zwrot” nie rozstrzyga podatku; kwalifikację opisuje strona czy można wypłacić pieniądze ze spółki bez podatku.
Pożyczka dla wspólnika oznacza obowiązek zwrotu
Nie traktuj jej jako stałej wypłaty na prywatne życie. Przed przekazaniem pieniędzy sprawdź realną możliwość spłaty, termin, oprocentowanie, wymagane zgody, reprezentację i interes spółki. Nieoprocentowanie lub preferencyjne warunki mogą wymagać rozpoznania odrębnego świadczenia; umorzenie długu to kolejne zdarzenie do oceny.
VAT i PCC zależą od kwalifikacji konkretnej czynności. Sama rejestracja spółki do VAT nie rozstrzyga PCC. Zwolnienie PCC dla pożyczki udzielanej spółce kapitałowej przez wspólnika nie przechodzi automatycznie na pożyczkę w odwrotnym kierunku.
Przy estońskim CIT ustawa wymienia pożyczkę spółki dla wspólnika w katalogu ukrytych zysków. Sprawdź art. 28m i właściwe okoliczności; rynkowe oprocentowanie nie daje samo w sobie wyłączenia. Nie każdy transfer do wspólnika jest jednak ukrytym zyskiem. Oddziel kapitał pożyczki udzielanej wspólnikowi od zwrotu kapitału pożyczki wcześniej udzielonej spółce.
Brak podstawy? Zatrzymaj zlecenie. Przelew już wyszedł? Ustal fakty.
Przed przelewem nie próbuj wybierać tytułu wyłącznie dlatego, że pasuje do potrzebnej kwoty. Jeżeli nie wiadomo, za co spółka płaci, transfer nie jest gotowy do wykonania.
Po wykonaniu przelewu zbierz potwierdzenie, istniejące dokumenty, daty, rzeczywisty cel i informacje o wcześniejszych rozliczeniach. Wspólnie z prawnikiem i księgowością ustal, czy istniała podstawa, czy potrzebny jest zwrot oraz jakie korekty i rozliczenia są wymagane. Nie antydatuj umowy ani nie twórz fikcyjnej usługi czy pożyczki. Rzetelne późniejsze udokumentowanie realnego zdarzenia to inna sytuacja niż wymyślenie go po fakcie.
Wspólnik ma obowiązek zwrócić wypłatę sprzeczną z prawem lub umową spółki. Art. 198 KSH przewiduje solidarną odpowiedzialność za zwrot także członków organów odpowiedzialnych za taką wypłatę. Skutki konkretnej pomyłki, w tym podatkowe, wymagają osobnej kwalifikacji — nie każdy błąd ma identyczne konsekwencje.
Czy ten konkretny przelew jest gotowy?
Przejdź przez osiem pytań. Jeżeli choć jedna odpowiedź pozostaje nieustalona, najpierw wyjaśnij tę kwestię.
- Za co spółka ma zapłacić i w jakiej roli występuje odbiorca?
- Czy zobowiązanie lub świadczenie rzeczywiście istnieje?
- Czy właściwy dokument jest gotowy przed przelewem?
- Czy decyzję podjęła właściwa osoba lub organ i uzyskano wymagane zgody?
- Czy reprezentacja i forma czynności są prawidłowe?
- Czy kwota, saldo i termin są prawidłowe, a wypłata jest dopuszczalna?
- Czy ustalono PIT/CIT/VAT/ZUS/PCC tam, gdzie mają zastosowanie?
- Czy księgowość zna podstawę, sposób i moment ujęcia transferu?
Błędy, które nie tworzą podstawy wypłaty
„Jestem właścicielem, więc mogę”
Udziały nie zastępują tytułu do konkretnej płatności.
„Wystarczy opisać przelew”
Opis ma identyfikować podstawę, a nie ją tworzyć.
„Księgowa później znajdzie podstawę”
Księgowanie powinno odzwierciedlać fakty, nie zastępować decyzji i umów.
„Każdy przelew to dywidenda”
Rodzaj wypłaty wynika z rzeczywistego tytułu i jego warunków.
„Zwrot zawsze jest bez podatku”
Najpierw ustal charakter wydatku i rozliczenia.
„Pożyczka to zwykła wypłata”
Pożyczkobiorca ma zwrócić środki, a czynność wymaga własnej analizy.
„Dokument można dorobić”
Nie twórz fikcyjnej podstawy ani nieprawdziwej daty.
Szczegóły właściwe dla ustalonej podstawy
Mapa wypłat
Jak wypłacać pieniądze ze spółki — porównanie rzeczywistych tytułów i ról.
Kwalifikacja podatkowa
Czy wypłata może być bez podatku — odróżnienie braku przychodu, zwolnienia i opodatkowania.
Wynagrodzenie
Wspólnik i członek zarządu — odrębne podstawy zapłaty za funkcję i pracę.
Najczęstsze pytania przed przelewem
Czy właściciel może przelać sobie pieniądze ze spółki?
Może otrzymać prawidłową wypłatę, jeżeli istnieje rzeczywista podstawa i spełniono jej warunki. Samo posiadanie udziałów ani dostęp do bankowości nie uprawnia do dowolnego korzystania z pieniędzy spółki.
Czy wystarczy wpisać odpowiedni tytuł przelewu?
Nie. Opis powinien wskazywać istniejącą podstawę i dokument. Nie tworzy dywidendy, pożyczki, wynagrodzenia ani prawa do zwrotu wydatku.
Czy każdy przelew do wspólnika jest dywidendą?
Nie. Może być zapłatą wynagrodzenia, spłatą rzeczywistego długu lub innym rozliczeniem. Dywidenda ma własną podstawę w zysku i procedurze korporacyjnej; zaliczka na dywidendę również wymaga odrębnych warunków.
Czy spółka może zwrócić wspólnikowi poniesiony koszt?
Tak, gdy wydatek i uprawnienie do zwrotu są rzeczywiste oraz prawidłowo udokumentowane. Trzeba ustalić nabywcę, cel, osobę płacącą i wcześniejsze rozliczenia. Nie każdy zwrot jest automatycznie neutralny podatkowo.
Czy spółka może spłacić pożyczkę wspólnika?
Tak, jeśli rzeczywista pożyczka została udzielona, środki przekazano i pozostaje saldo do spłaty. Sprawdź warunki umowy, reprezentację i wymagane zgody. Kapitał oraz odsetki należy rozliczyć odrębnie.
Czy spółka może pożyczyć pieniądze wspólnikowi?
Może to wymagać umowy, właściwych zgód, reprezentacji i realnej zdolności do zwrotu. Trzeba ocenić warunki rynkowe, podatki, VAT/PCC i ewentualny estoński CIT. Nie jest to prosty zamiennik regularnego wynagrodzenia ani dywidendy.
Co zrobić, jeżeli przelew został już wykonany bez jasnej podstawy?
Zbierz dokumenty i ustal rzeczywisty przebieg zdarzeń. Z prawnikiem i księgowością oceń podstawę, obowiązek zwrotu, korekty i podatki. Nie antydatuj dokumentów ani nie przypisuj fikcyjnej pożyczki lub usługi.
Co trzeba sprawdzić przed wykonaniem przelewu?
Tytuł i realność świadczenia, dokument, decyzję i zgody, reprezentację, kwotę, saldo oraz termin. Następnie właściwe podatki i składki oraz sposób księgowania. Dopiero po wyjaśnieniu tych punktów przygotuj zlecenie bankowe.
GOTOWOŚĆ KONKRETNEGO PRZELEWU
Sprawdź podstawę przelewu przed jego wykonaniem
Opisz planowany transfer, rolę odbiorcy i powód wypłaty. Wskaż, czy przelew jest dopiero planowany, czy został już wykonany. Ustalimy zakres potrzebnej analizy i dokumentów.
Nie przesyłaj numerów rachunków, deklaracji podatkowych ani dokumentów zawierających dane wrażliwe. Pierwszy kontakt służy rozpoznaniu sytuacji i zakresu współpracy. Obsługę prawną zapewnia Kancelaria Prawna Lexgo — adw. Agnieszka Dropińska.